AR
 EN
 DE
 FR
Crisi Logistica Catena Fornitura Europea: Guida 2026
Introduzione
Crisi Logistica Catena Fornitura Europea: Guida 2026
Strategie per proteggere la manifattura dai colli di bottiglia continentali.
La crisi logistica europea sta paralizzando la produzione manifatturiera continentale. Tra congestioni portuali croniche, una carenza senza precedenti di autisti professionisti e costi di spedizione esplosi, le catene di fornitura tradizionali sono al collasso. Questa guida analizza le vulnerabilità del sistema e presenta strategie concrete di near-shoring e diversificazione per proteggere la continuità operativa e trasformare la instabilità in un vantaggio competitivo decisivo.
📊 Executive Summary
Il settore industriale europeo sta affrontando la più grave crisi logistica e della catena di fornitura degli ultimi decenni. I colli di bottiglia non sono più eventi isolati, ma disfunzioni strutturali che minacciano la sopravvivenza stessa del tessuto produttivo continentale. La congestione cronica nei principali porti del Nord Europa e del Mediterraneo genera ritardi che superano regolarmente le due settimane, mentre il settore del trasporto su gomma è paralizzato da una carenza di circa quattrocentomila professionisti, aggravata da normative stringenti e infrastrutture inadeguate. A questo si sommano le frizioni burocratiche post-Brexit, che hanno trasformato il Canale della Manica in un confine ad alta attrizione, e un sottoinvestimento storico nel trasporto ferroviario merci, che impedisce valide alternative alla gomma. Le conseguenze per le fabbriche sono devastanti: i modelli just-in-time si sono rivelati insostenibili, costringendo le aziende a immobilizzare enormi capitali in scorte di sicurezza e ad affrontare costi di stoccaggio proibitivi. I noli marittimi, triplicati rispetto al passato, e la carenza di container erodono i margini di profitto, rendendo antieconomiche molte esportazioni intercontinentali. Di fronte a questo scenario, la risposta strategica più efficace si sta rivelando il near-shoring verso paesi limitrofi e stabili, unito a una radicale diversificazione dei fornitori. Il continente africano, in particolare, emerge come hub logistico e produttivo di fondamentale importanza, offrendo prossimità geografica, costi competitivi e standard qualitativi allineati alle esigenze europee. Questa guida fornisce ai decisori aziendali le analisi e gli strumenti operativi necessari per blindare la propria supply chain, mitigare i rischi sistemici e garantire la continuità produttiva in un mercato profondamente mutato.
Il Collasso Strutturale della Logistica Continentale
Il sistema logistico europeo, un tempo vanto per efficienza e capillarità, si è trasformato in un labirinto di inefficienze che strangola la produzione manifatturiera. Non si tratta di una crisi contingente legata a singoli eventi geopolitici o pandemici, ma del risultato convergente di decenni di sottoinvestimenti infrastrutturali, dinamiche demografiche avverse nel mercato del lavoro e scelte di politica commerciale che hanno ignorato la resilienza a favore della pura ottimizzazione dei costi. Le merci viaggiano su reti sature, gestite da personale insufficiente e sottoposte a procedure burocratiche che si sono moltiplicate a dismisura. I principali hub di ingresso del continente sono saturi, incapaci di assorbire i volumi del commercio globale, mentre lo entroterra è scollegato da reti ferroviarie merci inadeguate. Questa paralisi si ripercuote direttamente sui bilanci delle fabbriche. I costi logistici, un tempo considerati variabili e controllabili, sono diventati voci fisse e imprevedibili che divorano la redditività. La impossibilità di pianificare gli arrivi dei componenti costringe a fermare le linee di assemblaggio, a mancare le finestre di consegna contrattuali e a perdere credibilità verso i clienti finali. Il rischio di deindustrializzazione di ampie aree del continente diventa concreto se non si interviene strutturalmente sulle cause di questa fragilità, cercando alternative geografiche e operative che riportino la prevedibilità al centro delle strategie di approvvigionamento.
I terminal non riescono a gestire i picchi di arrivo, creando code in rada.
Il ricambio generazionale è fallito, lasciando i camion fermi nei piazzali.
Le procedure post-Brexit e le nuove norme ESG rallentano gli sdoganamenti.
Gli equipaggiamenti vuoti sono bloccati o usati come magazzini statici.
Pendenza e sagome limite impediscono il transito dei treni merci standard.
La necessità di scorte ha saturato i capannoni disponibili.
I picchi dei carburanti rendono antieconomiche le tratte a basso margine.
I modelli sincroni crollano al primo imprevisto, fermando la produzione.
La Minaccia Sistemica alla Manifattura Europea
La crisi logistica rappresenta una minaccia sistemica per la manifattura continentale, richiedendo un cambio di paradigma immediato.
La crisi logistica europea rappresenta una minaccia sistemica per la manifattura continentale.
Le catene di fornitura in Europa stanno attraversando una fase di stress strutturale senza precedenti storici recenti. I produttori manifatturieri si trovano costretti a navigare in un ambiente caratterizzato da estrema volatilità dei trasporti, dove la prevedibilità delle consegne è diventata una rarità piuttosto che la regola. Questo fenomeno non colpisce isolatamente un singolo settore, ma si propaga a macchia di olio attraverso tutta la filiera produttiva, dai componenti elettronici fino ai macchinari pesanti. Le fabbriche tedesche, italiane e francesi segnalano quotidianamente fermi linea imprevisti causati dalla assenza di materiali critici, bloccati in qualche snodo logistico continentale. La incapacità di garantire flussi costanti si traduce direttamente in mancati ricavi, penalità contrattuali per ritardate consegne ai clienti finali e un progressivo deterioramento della reputazione aziendale sui mercati internazionali. Secondo le rilevazioni di BusinessEurope, oltre il sessanta per cento delle imprese manifatturiere europee ha dovuto rivedere al ribasso i propri obiettivi di produzione per lo anno in corso, citando esplicitamente le strozzature logistiche come principale fattore limitante. La situazione richiede un ripensamento radicale delle strategie di approvvigionamento, abbandonando la dipendenza esclusiva da corridoi tradizionali che si sono dimostrati intrinsecamente fragili di fronte a shock esogeni e cronici. Inoltre, i costi energetici associati al trasporto e allo stoccaggio di emergenza stanno erodendo i margini operativi, rendendo insostenibili i modelli di business basati su volumi elevati e bassi margini unitari. Le associazioni di categoria avvertono che senza interventi strutturali e una diversificazione delle rotte, il rischio di deindustrializzazione di alcune aree geografiche europee diventa concreto.
🎯 La paralisi dei trasporti impone un cambio di paradigma immediato per sopravvivere.
Congestione Portuale e Ritardi Cronici
I principali hub portuali europei sono saturi, generando code che paralizzano le importazioni.
I principali hub portuali europei sono saturi, generando code che paralizzano le importazioni.
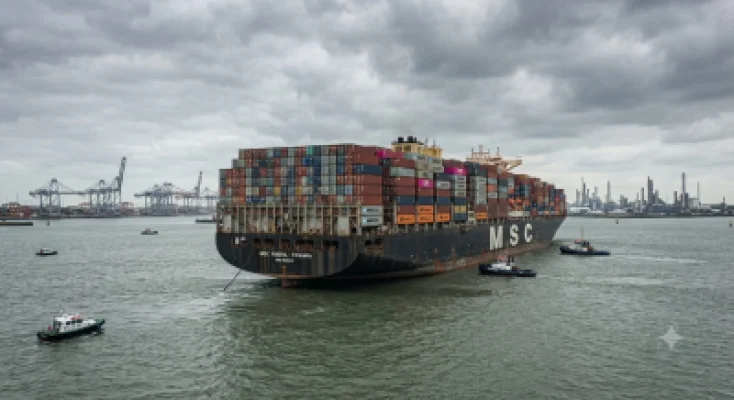
La congestione nei porti di Rotterdam, Amburgo, Anversa e Genova ha raggiunto livelli critici, trasformando quelli che dovrebbero essere i motori del commercio europeo in enormi parcheggi per navi portacontainer. Le navi attendono in rada per periodi che variano dai cinque ai quattordici giorni prima di poter attraccare e scaricare le merci. Questo stallo non è causato da un singolo evento meteorologico o da uno sciopero isolato, ma da una combinazione di carenza di personale portuale, infrastrutture terrestri sature e sistemi informatici doganali sovraccarichi. Quando una nave ritarda, tutto il calendario delle rotte successive viene compromesso, creando un effetto domino che si ripercuote sulle banchine di tutto il continente. I dati diffusi da Eurostat e dalle autorità portuali locali indicano che i tempi di permanenza media delle merci nei terminal sono aumentati del trentaquattro virgola due percento rispetto ai livelli pre-crisi. Per un produttore che opera con margini ridotti e consegne just-in-time, un ritardo di due settimane significa bloccare lo assemblaggio finale e perdere finestre di mercato cruciali. La situazione nei porti del Nord Europa è particolarmente critica a causa dei venti forti e delle mareggiate invernali che interrompono le operazioni di gru, mentre nel Mediterraneo i colli di bottiglia sono legati a carenze infrastrutturali croniche nei collegamenti ferroviari porto-entroterra. Le autorità portuali stanno tentando di implementare turni notturni aggiuntivi e digitalizzare le procedure di sdoganamento, ma queste misure richiedono mesi per entrare a regime e non risolvono il deficit fisico di spazio e personale.
🎯 La inefficienza portuale è il primo anello debole della catena di approvvigionamento europea.
Carenza di Autisti e Blocco del Trasporto Gomma
La mancanza di autisti professionali blocca il trasporto merci su gomma in tutta Europa.
La mancanza di autisti professionali blocca il trasporto merci su gomma in tutta Europa.
Il trasporto merci su gomma, che costituisce la spina dorsale della distribuzione capillare in Europa, sta affrontando una crisi demografica e occupazionale senza precedenti. Manca allo appello circa quattrocentomila autisti di camion in tutto il continente, un divario che continua ad allargarsi anno dopo anno. La età media degli autisti supera i cinquantacinque anni e i giovani non mostrano interesse per una professione percepita come usurante, mal retribuita e caratterizzata da lunghi periodi di lontananza da casa. Le normative europee sui tempi di guida e riposo, sebbene necessarie per la sicurezza, hanno ulteriormente ridotto la flessibilità operativa, costringendo i veicoli a fermarsi in aree di sosta spesso insicure e prive di servizi adeguati. Questo deficit di personale si traduce in camion fermi nei piazzali delle aziende di autotrasporto e in tariffe di noleggio che lievitano per coprire i costi del lavoro e i premi assicurativi. Settori cruciali come lo automotive e lo agroalimentare subiscono le conseguenze più gravi, con componenti che non raggiungono le linee di assemblaggio e prodotti deperibili che rischiano di scadere prima di arrivare alla distribuzione organizzata. Le associazioni di categoria lanciano allarmi costanti, sottolineando che senza un piano europeo per attrarre e formare nuova forza lavoro, il blocco dei trasporti terrestri diventerà strutturale.
Deficit strutturale
Mancano 400.000 autisti in UE, con un tasso di sostituzione generazionale inferiore al 30%.
Costi operativi
Le tariffe del trasporto su gomma sono aumentate del 22.4% a causa della competizione per la poca forza lavoro disponibile.
Infrastrutture carenti
Solo il 41% delle aree di sosta europee offre servizi igienici e sicurezza adeguati, scoraggiando i nuovi ingressi.
🎯 Senza autisti, le merci restano ferme, indipendentemente dalla efficienza dei porti o delle fabbriche.
Frizioni Doganali Post-Brexit
Le barriere doganali post-Brexit hanno introdotto frizioni permanenti negli scambi commerciali tra UE e Regno Unito.
Le barriere doganali post-Brexit hanno introdotto frizioni permanenti negli scambi commerciali tra UE e Regno Unito.
La fuoriuscita del Regno Unito dalla Unione Europea ha eretto una barriera burocratica e fisica che ha permanentemente alterato i flussi logistici attraverso la Manica. Quelli che un tempo erano transiti fluidi e automatizzati si sono trasformati in percorsi a ostacoli caratterizzati da dichiarazioni doganali complesse, certificati sanitari per i prodotti agroalimentari e controlli fisici a campione. Le code ai valichi di Dover e Calais sono diventate una immagine simbolo di questa nuova realtà, con camion che attendono per ore o giorni solo per completare le formalità amministrative. Le piccole e medie imprese, prive di dipartimenti legali e logistici dedicati, sono le più colpite, poiché i costi di conformità doganale spesso superano il valore stesso della merce spedita. Questo ha portato molte aziende a rinunciare al mercato britannico o a cercare rotte alternative, sovraccaricando i porti del Mare del Nord. Le procedure sanitarie e fitosanitarie richiedono pre-notifiche che, se compilate in modo errato, comportano il respingimento di tutto il carico e il suo ritorno al mittente, con costi esorbitanti. La burocrazia non solo rallenta le consegne, ma introduce un livello di imprevedibilità che rende impossibile pianificare le scorte con precisione. Le aziende manifatturiere che dipendono da componenti britannici o che esportano prodotti finiti oltremanica devono ora fattorizzare questi ritardi strutturali nei loro cicli produttivi, aumentando i costi di gestione e riducendo la competitività globale.
⏱️ Timeline
🎯 La burocrazia doganale è diventata un dazio occulto che frena il commercio transmanica.
Sottoinvestimento nel Trasporto Ferroviario Merci
Il trasporto ferroviario merci in Europa sconta decenni di investimenti insufficienti rispetto alla gomma.
Il trasporto ferroviario merci in Europa sconta decenni di investimenti insufficienti rispetto alla gomma.
Mentre il trasporto su gomma satura le autostrade europee, il treno merci rimane una alternativa marginale e sottoutilizzata a causa di un cronico sottoinvestimento infrastrutturale. Paesi come la Spagna e la Italia presentano reti ferroviarie inadeguate al trasporto merci pesante, con pendenze eccessive, sagome limite ridotte e mancanza di terminali intermodali efficienti. Questo squilibrio storico costringe le aziende a dipendere quasi esclusivamente dai camion, esponendole alla carenza di autisti e ai picchi dei costi del carburante. In Spagna, nonostante gli sforzi per sviluppare i corridoi mediterraneo e atlantico, la quota modale del treno merci rimane ancorata a percentuali a singola cifra, molto al di sotto della media europea e degli obiettivi comunitari. La mancanza di interoperabilità tra le reti nazionali, con sistemi di segnalamento e voltaggi diversi, rende i viaggi transfrontalieri lenti e costosi, richiedendo cambi di locomotiva e personale ad ogni confine. Al contrario, le nazioni alpine come Svizzera e Austria hanno investito massicciamente in tunnel di base e autostrade viaggianti, dimostrando che il treno può essere competitivo su lunghe distanze. Tuttavia, per la maggior parte delle manifatture europee, la opzione ferroviaria rimane teorica o limitata a poche tratte dedicate, lasciando lo onere della capillarità e della flessibilità interamente sulle spalle di un sistema di autotrasporto ormai al collasso strutturale. Le associazioni industriali spagnole lamentano che i costi di trasbordo nei pochi terminal intermodali esistenti annullano qualsiasi vantaggio economico derivante dal minor costo per tonnellata-chilometro del trasporto su rotaia.
| Quota modale treno merci | 4.8% | 17.6% | 19.2% |
| Investimento infrastrutturale (mld €) | 1.2 | 4.5 | 8.7 |
| Velocità media commerciale | 32 km/h | 55 km/h | 68 km/h |
🎯 Senza binari moderni, la Europa non potrà mai decongestionare le sue autostrade.
Esplosione dei Costi di Inventario e Magazzino
La instabilità logistica ha costretto le aziende ad abbandonare la efficienza per abbracciare la resilienza tramite scorte.
La instabilità logistica ha costretto le aziende ad abbandonare la efficienza per abbracciare la resilienza tramite scorte.
Per decenni, il mantra della industria manifatturiera globale è stato la riduzione delle scorte a zero, ottimizzando il capitale circolante attraverso consegne sincroniche. Oggi, questo paradigma è crollato sotto il peso della incertezza logistica. Le aziende si trovano costrette ad acquistare e stoccare materie prime e componenti con mesi di anticipo, trasformando magazzini un tempo vuoti in costose fortezze di sicurezza. Questo shift strategico comporta un immobilizzo di capitale enorme, che grava sui bilanci e riduce la liquidità disponibile per investimenti in ricerca e innovazione. Inoltre, la necessità di gestire volumi di stoccaggio maggiori richiede spazi aggiuntivi, in un mercato immobiliare industriale dove gli affitti sono schizzati alle stelle per la scarsità di capannoni disponibili. La efficienza produttiva ne risente paradossalmente: avere i materiali in casa non garantisce che arrivino nella esatta sequenza richiesta dalla linea di assemblaggio, creando colli di bottiglia interni e tempi morti. Le aziende devono ora bilanciare il costo del denaro con il rischio di fermo linea, accettando margini più bassi pur di garantire la continuità operativa verso i clienti finali. La gestione delle scorte è passata dalla essere una attività puramente logistica a una decisione finanziaria e strategica di massimo livello, coinvolgendo direttamente i CFO nella pianificazione degli approvvigionamenti. Questo fenomeno sta favorendo la crescita di provider logistici specializzati nella gestione di magazzini di buffer, un settore che fino a cinque anni fa era quasi inesistente.
🎯 La scorta di sicurezza è diventata il nuovo, costoso assicurazione contro il caos logistico.
Il Crollo del Modello Just-in-Time
Il modello just-in-time, un tempo pilastro della efficienza, è oggi il principale punto di vulnerabilità aziendale.
Il modello just-in-time, un tempo pilastro della efficienza, è oggi il principale punto di vulnerabilità aziendale.
La filosofia produttiva del just-in-time si basava sulla premessa di un mondo interconnesso, stabile e prevedibile, dove i componenti arrivavano esattamente nel momento in cui servivano sulla linea di montaggio. La realtà logistica attuale ha infranto questa illusione. Affidarsi a fornitori unici e a trasporti sincronizzati significa esporre tutta la fabbrica al rischio che un singolo evento avverso, come il blocco di un canale marittimo o uno sciopero in un porto chiave, fermi la produzione a livello globale. Le aziende che non hanno diversificato le fonti di approvvigionamento o creato buffer di sicurezza stanno subendo perdite milionarie per ogni ora di fermo linea. I consigli di amministrazione stanno ora imponendo revisioni radicali delle strategie di acquisto, privilegiando la resilienza e la prossimità geografica rispetto al puro costo unitario del componente. Questo cambiamento culturale richiede tempo e investimenti, ma è la unica via per proteggere il valore aziendale in una era di shock continui. La capacità di adattarsi rapidamente e di avere piani di contingenza logistici non è più un optional, ma un requisito fondamentale per mantenere la licenza ad operare nei mercati più esigenti. Inoltre, le compagnie assicurative stanno iniziando a rifiutare la copertura per i rischi di interruzione della supply chain per le aziende che non dimostrano di aver implementato piani di mitigazione robusti e diversificati, rendendo la resilienza un imperativo anche finanziario.
Dipendere da un unico corridoio logistico o da un singolo fornitore asiatico per componenti critici espone la azienda a un rischio di fallimento sistemico in caso di interruzioni impreviste.
Le aziende che hanno mantenuto scorte strategiche e fornitori alternativi nel Mediterraneo stanno guadagnando quote di mercato rispetto ai competitor paralizzati dai ritardi nord-europei.
🎯 La resilienza ha sostituito la efficienza estrema come metrica primaria di successo operativo.
Carenza di Container e Costi Marittimi
La carenza di container e la esplosione dei noli marittimi stanno divorando i margini delle esportazioni.
La carenza di container e la esplosione dei noli marittimi stanno divorando i margini delle esportazioni.
Il mercato globale del trasporto containerizzato ha subito uno shock senza precedenti, con i costi di spedizione che sono arrivati a triplicare rispetto ai livelli storici pre-2019. Non si tratta solo di una questione di prezzo, ma di vera e propria indisponibilità fisica degli equipaggiamenti. I container vuoti si trovano spesso nei posti sbagliati al momento sbagliato, bloccati in porti congestionati o utilizzati come magazzini galleggianti dalle aziende che non riescono a sdoganare le merci. Per i produttori europei che esportano verso i mercati asiatici o americani, o che importano materie prime critiche, questa situazione rappresenta una emergenza quotidiana. Le compagnie di navigazione, in posizione di forte vantaggio contrattuale, impongono sovrapprezzi, tariffe di priorità e penalità per il ritardo nella restituzione dei vuoti che erodono completamente i margini di profitto delle transazioni commerciali. Molte piccole e medie imprese si vedono costrette a rinunciare a commesse internazionali perché il costo del trasporto supera il valore aggiunto del prodotto stesso. Questo sta accelerando il fenomeno della regionalizzazione delle catene di fornitura, spingendo le aziende a cercare produttori più vicini ai mercati di consumo finale per evitare la dipendenza dalle rotte oceaniche lunghe, costose e imprevedibili. Le piattaforme di prenotazione digitale del carico stanno diventando essenziali, ma le tariffe spot rimangono estremamente volatili, rendendo impossibile qualsiasi previsione di budget accurata per i dipartimenti finanziari.
🎯 Il costo e la scarsità dei container stanno ridisegnando la geografia del commercio globale.
Near-Shoring e Diversificazione Strategica
Il near-shoring verso paesi limitrofi e affidabili emerge come la unica strategia di difesa sostenibile.
Il near-shoring verso paesi limitrofi e affidabili emerge come la unica strategia di difesa sostenibile.
Di fronte al collasso delle catene di fornitura globali, il near-shoring non è più una tendenza teorica, ma una necessità operativa impellente per la manifattura europea. Avvicinare la produzione e lo approvvigionamento ai mercati di sbocco riduce drasticamente i tempi di transito, la esposizione ai rischi geopolitici e la dipendenza dai colli di bottiglia marittimi e terrestri. Paesi del bacino del Mediterraneo, in particolare lo Egitto, si stanno posizionando come hub strategici ideali grazie alla prossimità geografica, ai costi energetici e del lavoro competitivi, e alla presenza di zone economiche speciali con regimi doganali agevolati verso la Europa. La diversificazione dei fornitori è il corollario indispensabile di questa strategia: non avere mai una singola fonte per un componente critico, ma sviluppare una rete di partner qualificati in aree geografiche distinte. Questo approccio richiede investimenti iniziali in qualifica, audit di qualità e trasferimento di know-how, ma ripaga con una resilienza inattaccabile. Le aziende che stanno completando questa transizione logistica e produttiva stanno guadagnando un vantaggio competitivo decisivo, potendo garantire ai propri clienti finali tempi di consegna certi e immuni dalle paralisi che affliggono le rotte tradizionali. La logistica diventa così un asset strategico di differenziazione sul mercato.
📋 Checklist
🎯 Avvicinare la produzione alla Europa è la chiave per blindare la continuità operativa.
Strategie di Gestione della Crisi Logistica
Gestire la crisi richiede un approccio strutturato, basato su dati reali e partnership solide.
Gestire la crisi richiede un approccio strutturato, basato su dati reali e partnership solide.
Affrontare la crisi logistica europea non richiede solo reazioni tattiche di emergenza, ma una revisione strategica profonda di tutto il modello operativo aziendale. I produttori devono passare da un approccio passivo, subendo le inefficienze del mercato, a uno proattivo, costruendo ecosistemi di fornitura resilienti e flessibili. Questo implica la integrazione stretta tra i dipartimenti acquisti, logistica, finanza e vendite, allineando gli obiettivi di costo con quelli di continuità operativa. Lo utilizzo di tecnologie di tracciamento avanzate, la analisi predittiva dei rischi e la creazione di scorte tattiche sono solo alcuni degli strumenti a disposizione. Tuttavia, la tecnologia da sola non basta se non è supportata da relazioni commerciali solide e trasparenti con partner che operano sul campo. Avere un interlocutore unico, radicato nel territorio e capace di gestire brokerage, logistica e supervisione della produzione, elimina le frizioni comunicative e i rischi di incomprensioni culturali o legali. La capacità di anticipare i colli di bottiglia e di attivare rotte alternative in tempo reale è ciò che separa le aziende che sopravvivono dalla crisi da quelle che ne escono rafforzate, pronte a conquistare le quote di mercato lasciate libere dai competitor meno preparati.
🎯 La gestione della crisi logistica è il nuovo campo di battaglia per la leadership di mercato.
Interventi Istituzionali e Strutturali
Le istituzioni europee e le associazioni di categoria hanno reagito alla crisi logistica proponendo una serie di interventi strutturali e normativi volti a ripristinare la fluidità delle catene di fornitura. Lo obiettivo dichiarato è ridurre la dipendenza del continente da corridoi vulnerabili e creare un ecosistema dei trasporti più resiliente, sostenibile e interconnesso. I piani si concentrano sul potenziamento delle infrastrutture transfrontaliere, sulla digitalizzazione delle procedure doganali e sulla creazione di un mercato unico dei trasporti che superi le frammentazioni nazionali. Tuttavia, la complessità burocratica e i tempi di realizzazione delle grandi opere infrastrutturali si scontrano con la urgenza manifestata dal tessuto produttivo, che necessita di risposte immediate per evitare il collasso finanziario. Le iniziative comunitarie mirano a spostare quote significative di merci dalla gomma alla rotaia e alle vie navigabili interne, finanziando terminal intermodali e armonizzando le regole tecniche. Parallelamente, si cerca di attrarre nuova forza lavoro nel settore dei trasporti attraverso programmi di formazione e miglioramento delle condizioni di lavoro. Sul fronte digitale, la implementazione di sportelli unici doganali e piattaforme di condivisione dei dati in tempo reale dovrebbe ridurre le frizioni amministrative. Sebbene queste soluzioni siano teoricamente valide e necessarie per il futuro a lungo termine del continente, la loro lenta implementazione lascia un vuoto operativo che le singole aziende devono colmare autonomamente attraverso strategie di mitigazione del rischio e diversificazione geografica dei propri partner commerciali.
Potenziamento dei tunnel ferroviari per collegare i porti del Nord con lo hinterland industriale.
Implementazione di un sistema automatizzato di pre-clearance per ridurre i tempi di sdoganamento del 40%.
Programmi di formazione finanziati e armonizzazione delle patenti professionali per colmare il deficit di personale.
I Limiti delle Risposte Istituzionali
Nonostante gli ingenti investimenti e le buone intenzioni delle istituzioni comunitarie, le soluzioni proposte per la crisi logistica europea faticano a tradursi in risultati tangibili nel breve e medio periodo. Il principale ostacolo risiede nella farraginosità dei processi decisionali e nella divergenza di interessi tra gli Stati membri, che rallenta la approvazione e il finanziamento delle infrastrutture critiche. Le grandi opere ferroviarie e portuali richiedono decenni per essere completate, un orizzonte temporale del tutto incompatibile con la urgenza di sopravvivenza delle aziende manifatturiere che operano con margini ridotti e cicli di mercato rapidissimi. Inoltre, gli interventi normativi spesso finiscono per aggiungere ulteriore burocrazia invece di semplificarla, creando nuovi obblighi di compliance che gravano soprattutto sulle piccole e medie imprese, prive delle risorse per adattarsi rapidamente. I programmi per attrarre autisti si scontrano con una realtà sociale e culturale che rende la professione poco attraente, e i miglioramenti delle aree di sosta procedono a rilento a causa della mancanza di standard vincolanti a livello continentale. Di conseguenza, le aziende non possono attendere che il sistema pubblico risolva le inefficienze strutturali. Devono agire in autonomia, cercando partner privati e rotte alternative al perimetro comunitario, come il bacino del Mediterraneo, per garantire la continuità delle proprie operations senza restare ostaggi dei tempi biblici della macchina burocratica europea.
⚠️ I ritardi nei cantieri e le opposizioni locali posticipano la operatività di oltre 10 anni rispetto ai piani iniziali.
⚠️ La mancanza di interoperabilità tra i sistemi informatici nazionali crea nuovi colli di bottiglia digitali invece di risolverli.
⚠️ Le condizioni di lavoro e i salari non sono stati armonizzati, mantenendo alto il tasso di abbandono della professione.
Glossario Logistico e Supply Chain
Domande Frequenti sulla Crisi Logistica
❓ Quali sono le cause principali della crisi logistica europea?
La crisi è causata da una combinazione di congestione portuale cronica, una carenza strutturale di circa 400.000 autisti di camion, burocrazia doganale post-Brexit e un sottoinvestimento storico nelle reti ferroviarie merci, che impedisce alternative valide al trasporto su gomma.
❓ Come influiscono i ritardi portuali sulla produzione manifatturiera?
I ritardi nei porti chiave come Rotterdam e Genova bloccano lo arrivo di materie prime e componenti, costringendo le fabbriche a fermare le linee di assemblaggio, a mancare le consegne ai clienti e a subire pesanti penali contrattuali.
❓ Perché il modello just-in-time non funziona più?
Il just-in-time richiede una prevedibilità assoluta dei trasporti che oggi non esiste più. Qualsiasi imprevisto, come uno sciopero o un blocco navale, interrompe il flusso sincronizzato, causando fermi linea immediati e costosi per le aziende prive di scorte.
❓ Cosa è il near-shoring e perché è la soluzione migliore?
Il near-shoring consiste nello avvicinare la produzione e i fornitori ai mercati di consumo finali. Riduce drasticamente i tempi di trasporto, la esposizione ai rischi marittimi globali e permette una gestione molto più agile e reattiva delle emergenze.
❓ Lo Egitto rappresenta una alternativa valida per la manifattura europea?
Sì, lo Egitto offre prossimità geografica, costi energetici e del lavoro competitivi, e zone economiche speciali. Con una gestione affidabile, permette di mantenere standard europei eliminando i rischi e le incertezze tipiche delle catene di fornitura globali.
❓ Come possono le PMI difendersi dalla aumento dei costi di spedizione?
Le PMI devono diversificare i fornitori, abbandonare le rotte più congestionate, consolidare le spedizioni per ottimizzare i carichi e affidarsi a partner logistici integrati capaci di negoziare tariffe e gestire le emergenze doganali in modo proattivo.
❓ Quanto tempo ci vorrà per risolvere i problemi infrastrutturali europei?
I piani europei per potenziare le ferrovie e digitalizzare le dogane richiedono decenni per essere completati. Le aziende non possono attendere e devono agire subito ristrutturando le proprie strategie di approvvigionamento per sopravvivere nel breve periodo.
❓ Quali sono i rischi di affidarsi a un unico fornitore asiatico?
Dipendere da una unica fonte lontana espone a rischi geopolitici, blocchi dei canali marittimi e tempi di ripristino lunghissimi. La mancanza di alternative locali può portare al fallimento aziendale in caso di interruzioni prolungate della supply chain.