AR
 EN
 DE
 IT
Crise logistique chaîne approvisionnement européenne : Guide 2026
Introduction
Crise logistique chaîne approvisionnement européenne : Guide 2026
Comment les goulets d'étranglement paralysent l'industrie manufacturière du continent.
Entre la congestion portuaire, la pénurie de chauffeurs et les retards frontaliers, la chaîne d'approvisionnement européenne traverse une zone de turbulences sans précédent. Les fabricants font face à une explosion des coûts et des délais, les forçant à repenser radicalement leurs stratégies d'approvisionnement et de production pour survivre à cette crise structurelle.
📊 Executive Summary
L'industrie manufacturière européenne est prise au piège d'une crise logistique systémique qui menace sa compétitivité mondiale. Ce qui était initialement considéré comme des perturbations temporaires post-pandémiques s'est transformé en une paralysie structurelle. La congestion chronique des grands ports maritimes comme Rotterdam, Hambourg et Gênes entraîne des retards de déchargement allant jusqu'à deux semaines. Sur terre, le manque cruel de chauffeurs routiers et le sous-investissement historique dans le fret ferroviaire, notamment en Europe du Sud, bloquent les alternatives. À cela s'ajoutent les lourdeurs administratives post-Brexit qui asphyxient les échanges transmanche. Face à l'imprévisibilité, le modèle du juste-à-temps s'effondre, obligeant les usines à immobiliser des millions d'euros en stocks de sécurité. Pour les industriels, la survie passe désormais par la diversification agressive des fournisseurs, le near-shoring vers des hubs stables comme l'Égypte, et l'intégration de technologies de visibilité en temps réel pour anticiper les ruptures avant qu'elles n'arrêtent les lignes de production.
L'Asphyxie des Corridors Logistiques Européens
Le réseau logistique européen, autrefois vanté pour sa fluidité et son efficacité, est aujourd'hui saturé et fragmenté. La combinaison d'infrastructures vieillissantes, d'une dépendance excessive au transport routier et de chocs géopolitiques successifs a créé un goulet d'étranglement majeur. Les fabricants ne subissent plus seulement des retards, mais une dégradation structurelle de leur capacité à acheminer les matières premières et les produits finis. Cette paralysie logistique agit comme un frein silencieux à la croissance, transformant chaque frontière et chaque nœud de transit en point de friction coûteux, érodant les marges et menaçant la viabilité même de la production locale face à la concurrence internationale.
Les terminaux à conteneurs du nord de l'Europe opèrent à plus de 92% de leur capacité maximale, éliminant toute marge de manœuvre en cas d'incident.
Le vieillissement des chauffeurs et le manque d'attractivité du métier créent un déficit structurel impossible à combler à court terme.
L'imprévisibilité des délais force les usines à sur-stocker, immobilisant la trésorerie et saturant les entrepôts.
Les nouvelles barrières non tarifaires, notamment avec le Royaume-Uni, multiplient les contrôles et les temps d'attente aux frontières.
Le manque d'investissements dans les corridors de fret alternatif, surtout dans le sud de l'Europe, maintient la dépendance à la route.
Les déséquilibres commerciaux mondiaux laissent les exportateurs européens sans équipement disponible pour expédier leurs marchandises.
Les restrictions de circulation locales et les variations de règles de cabotage compliquent le dernier kilomètre.
Les sécheresses affectant les voies navigables intérieures, comme le Rhin, paralysent régulièrement le transport de marchandises en vrac.
La Paralysie Structurelle de la Chaîne d'Approvisionnement
La crise logistique européenne n'est plus cyclique mais structurelle, forçant les industriels à repenser l'ensemble de leur réseau de distribution.
La crise logistique qui secoue l'Europe n'est plus un simple hoquet conjoncturel. Elle s'est enracinée comme une contrainte structurelle majeure qui redéfinit les règles de la compétitivité industrielle sur le continent.
Pendant des décennies, les fabricants européens ont optimisé leurs opérations autour du principe du flux tendu, misant sur la ponctualité millimétrée des corridors de transit. Aujourd'hui, cette architecture s'effondre sous le poids de ses propres vulnérabilités. Les ruptures d'approvisionnement ne se comptent plus en heures, mais en semaines, créant un effet domino qui remonte des assembleurs finaux jusqu'aux fournisseurs de rang trois. Selon les données de BusinessEurope, cette imprévisibilité force les directeurs de production à prendre des décisions drastiques, comme le refus de commandes ou l'arrêt temporaire de lignes, faute de composants critiques bloqués dans un terminal portuaire ou un camion à l'arrêt. Cette paralysie logistique agit comme une taxe invisible sur l'industrie manufacturière européenne, réduisant sa capacité à innover et à investir, car les marges sont systématiquement grignotées par les frais de transport d'urgence et les pénalités de retard.
🎯 Le flux tendu est mort. L'ère de la résilience logistique et de la redondance stratégique a commencé pour les industriels européens.
💡 Key Takeaways
- La perturbation logistique est devenue un frein structurel à l'investissement industriel.
L'Engorgement des Grands Hubs Portuaires Européens
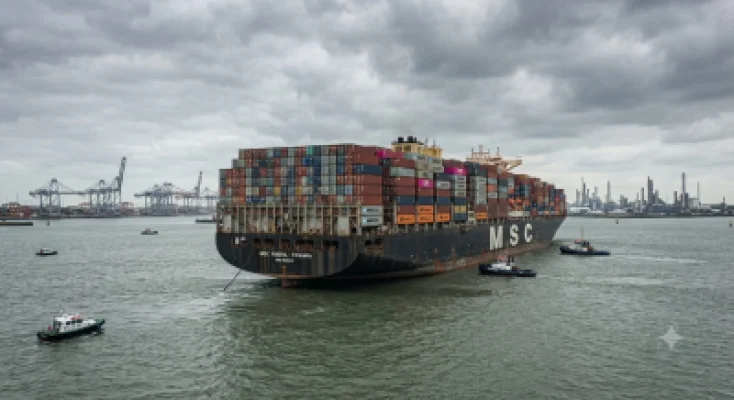
Les principaux ports d'entrée du continent affichent des temps d'attente records, transformant les navires en entrepôts flottants et bloquant les matières premières.
Les portes maritimes de l'Europe sont saturées. L'analyse des temps de séjour des conteneurs dans les principaux hubs révèle une congestion chronique qui asphyxie les chaînes de production en amont.
8.7 jours en rade avant déchargement, dû à la saturation des terminaux et au manque de barges fluviales.
11.4 jours, exacerbé par les conflits sociaux récurrents et les limitations de dragage de l'Elbe.
6.9 jours, avec des goulets d'étranglement majeurs sur les liaisons ferroviaires vers l'arrière-pays.
13.5 jours, pénalisé par des infrastructures routières d'accès inadaptées aux volumes modernes.
🎯 La congestion portuaire n'est plus un événement exceptionnel, mais la nouvelle norme opérationnelle pour les importateurs européens.
💡 Key Takeaways
- Les navires perdent en moyenne plus d'une semaine en rade avant de pouvoir décharger.
Le Déficit Critique de Chauffeurs Routiers
Le transport terrestre européen manque de plus de 380 000 conducteurs, une pénurie démographique qui menace la continuité des livraisons quotidiennes.
La colonne vertébrale du transport intérieur européen s'effrite. Le manque de chauffeurs routiers n'est pas une crise de recrutement temporaire, mais un effondrement démographique du secteur.
L'Union Internationale des Transports Routiers (IRU) tire la sonnette d'alarme face à une pénurie qui dépasse désormais les 384 500 postes vacants à travers l'Europe. Cette crise s'explique par une pyramide des âges défavorable, avec des départs à la retraite massifs non compensés par l'entrée de jeunes conducteurs, rebutés par les conditions de travail et l'éloignement familial. Pour les industriels, cela se traduit par une inflation galopante des tarifs de transport routier et une incapacité à trouver des camions pour acheminer les composants entre les usines ou livrer les clients finaux.
L'âge moyen des chauffeurs routiers en Europe dépasse désormais 50 ans. Sans réforme structurelle de l'attractivité du métier, le déficit atteindra 2 millions de postes vacants d'ici 2028.
Les transporteurs refusent désormais les contrats à long terme à tarifs fixes, préférant le marché spot pour compenser l'inflation des coûts d'exploitation et la pénurie de personnel.
Anticipez vos besoins de transport de 4 à 6 semaines et sécurisez des capacités dédiées auprès de transporteurs régionaux plutôt que de dépendre des grandes plateformes d'affrètement.
🎯 Sans chauffeurs, les camions restent à l'arrêt et les usines tournent au ralenti.
💡 Key Takeaways
- La pénurie de conducteurs est un problème démographique structurel, pas conjoncturel.
Le Chaos Frontalier Post-Brexit
Les nouvelles barrières douanières entre l'UE et le Royaume-Uni ont transformé la Manche en un goulot d'étranglement administratif et logistique majeur.
La sortie du Royaume-Uni de l'Union européenne a érigé un mur administratif invisible mais redoutable, perturbant durablement les flux industriels transmanche.
⏱️ Timeline
🎯 La friction douanière est devenue un coût fixe et permanent pour toute entreprise opérant de part et d'autre de la Manche.
💡 Key Takeaways
- La complexité administrative a remplacé la fluidité physique comme principal obstacle au commerce transmanche.
Le Sous-Investissement Chronique dans le Fret Ferroviaire
L'incapacité de l'Europe du Sud à développer des alternatives ferroviaires maintient une dépendance toxique au transport routier.
Alors que le transport routier sature et manque de chauffeurs, le train devrait être l'alternative logique. Pourtant, les disparités d'investissement créent des déserts logistiques.
La Commission européenne pousse pour un report modal vers le rail pour des raisons environnementales et de capacité. Cependant, la réalité du terrain montre un fossé immense entre les pays du nord, qui ont électrifié et numérisé leurs corridors de fret, et les pays du sud, où le rail reste marginalisé. L'Espagne en est l'exemple frappant : malgré un réseau à grande vitesse performant pour les passagers, le fret ferroviaire y est le parent pauvre, pénalisé par des écartements de voies historiques et un manque de terminaux intermodaux connectés aux zones industrielles.
| Indicateur | Allemagne (Corridors Nord) | Espagne (Péninsule Ibérique) |
|---|---|---|
| Part modale du fret ferroviaire | 19.4% du volume total | 4.2% du volume total |
| Vitesse commerciale moyenne (fret) | 45.8 km/h | 22.3 km/h |
| Électrification des voies de fret | 88.5% du réseau | 62.1% du réseau |
| Investissement infrastructures (2020-2024) | 14.2 Mrd € | 2.8 Mrd € |
| Connexion terminaux ports-usines | Directe et automatisée | Manuelle et ruptures de charge |
🎯 Sans rattrapage massif des investissements ferroviaires, le sud de l'Europe restera otage de la route et de ses vulnérabilités.
💡 Key Takeaways
- Le déficit d'infrastructures intermodales condamne l'industrie du sud à la dépendance routière.
L'Explosion des Coûts et la Fin du Juste-à-Temps
L'imprévisibilité des délais force les industriels à constituer des stocks de sécurité, alourdissant leur bilan et réduisant leur agilité financière.
Le dogme du Just-in-Time (JIT), pilier de la rentabilité industrielle depuis trente ans, s'effondre face à la réalité d'une chaîne d'approvisionnement mondialisée et fracturée.
Les directeurs financiers des usines européennes font face à un dilemme cruel : accepter le risque de ruptures de stock qui arrêtent les lignes de production, ou immobiliser des dizaines de millions d'euros en stocks de précaution. Cette transition vers le Just-in-Case modifie profondément la structure de coûts des manufacturiers.
Immobilisation du BFR
Le Besoin en Fonds de Roulement explose alors que les entreprises doivent acheter et stocker des matières premières des mois à l'avance pour sécuriser leur production.
Coûts de l'Entreposage
La demande pour des surfaces de stockage tampon a fait exploser les loyers logistiques, devenus aussi chers que l'immobilier de bureau dans les périphéries urbaines.
Obsolescence Accélérée
Stocker davantage de composants augmente le risque de péremption ou d'obsolescence technique avant même leur intégration dans le produit final.
🎯 La résilience a un prix, et c'est le bilan des entreprises industrielles qui en supporte le poids.
💡 Key Takeaways
- Le passage du JIT au Just-in-Case transforme la logistique en un centre de coûts financiers majeurs.
Le Near-Shoring : La Relocalisation comme Bouclier Logistique
Face à l'allongement des délais maritimes, le rapprochement de la production et de l'approvisionnement vers des hubs voisins devient une stratégie de survie.
Pour échapper aux caprices du fret maritime intercontinental et aux goulots d'étranglement portuaires, de plus en plus d'industriels européens envisagent le near-shoring.
Le near-shoring consiste à relocaliser la production ou l'approvisionnement dans des pays géographiquement proches et politiquement stables, reliés par des corridors terrestres ou maritimes courts. L'Égypte, par exemple, émerge comme un hub manufacturier stratégique pour l'Europe, offrant des coûts compétitifs, une main-d'œuvre qualifiée et un accès maritime rapide à la Méditerranée, contournant ainsi les risques du Canal de Suez et de la Mer Rouge.
✅ Pros
- Réduction drastique des temps de transit (de 45 jours depuis l'Asie à 5-7 jours depuis la Méditerranée orientale).
- Visibilité accrue sur la chaîne d'approvisionnement et facilité d'audit des usines partenaires.
- Diminution de l'exposition aux chocs géopolitiques majeurs et aux blocages de détroits internationaux.
❌ Cons
- Coûts de main-d'œuvre et d'énergie parfois supérieurs à ceux des méga-usines asiatiques.
- Écosystème de sous-traitants de rang 2 et 3 moins dense, nécessitant un développement local des fournisseurs.
- Investissements initiaux lourds pour auditer, certifier et intégrer de nouveaux partenaires régionaux.
🎯 Le near-shoring n'est pas une solution miracle, mais un rééquilibrage nécessaire du risque géographique.
💡 Key Takeaways
- Le raccourcissement des distances physiques est le meilleur rempart contre l'imprévisibilité logistique.
La Flambée des Tarifs du Transport Maritime et Aérien
Les taux de fret ont atteint des niveaux records, agissant comme une taxe à l'importation sur les composants industriels essentiels.
Les coûts de transport ne sont plus une variable d'ajustement marginale, mais un poste de dépense dominant qui dicte la viabilité de certains produits manufacturés en Europe.
La combinaison de la pénurie de conteneurs, des détours maritimes et de la consolidation des alliances maritimes a créé un marché de vendeurs où les chargeurs européens subissent la loi de l'offre et de la demande.
🎯 La logistique internationale est devenue un marché spéculatif où l'industriel est toujours le perdant.
💡 Key Takeaways
- Les surcharges et les primes d'assurance dépassent souvent le coût du transport de base.
Audit de Résilience : Sécuriser sa Supply Chain
Les fabricants doivent cartographier leurs vulnérabilités au-delà du rang 1 pour anticiper les ruptures en cascade.
La première étape pour survivre à la crise logistique est de connaître l'étendue réelle de son exposition. La plupart des industriels ignorent d'où viennent les sous-composants de leurs fournisseurs directs.
📋 Checklist
🎯 La transparence de la chaîne de valeur est la seule arme contre l'effet papillon des crises globales.
💡 Key Takeaways
- La visibilité sur les sous-traitants de rang 3 est le nouveau standard de conformité industrielle.
Stratégies d'Adaptation pour les Directeurs d'Usine
Face à l'absence de retour à la normale, les leaders industriels déploient des tactiques opérationnelles pour maintenir les lignes en mouvement.
Attendre que la crise se résorbe d'elle-même est une stratégie perdante. Les usines qui s'en sortent sont celles qui ont intégré la friction logistique dans leur planification quotidienne.
🎯 L'agilité opérationnelle et l'ingéniosité technique sont devenues les meilleurs amortisseurs contre les chocs de la supply chain.
💡 Key Takeaways
- L'ingénierie de substitution permet de contourner les blocages physiques par l'innovation produit.
Les Initiatives de Bruxelles pour Fluidifier les Échanges
La Commission européenne tente de répondre à la crise par des plans d'infrastructure et des directives visant à harmoniser les règles de transit et encourager le report modal. Cependant, l'écart entre les ambitions politiques et la réalité du terrain reste béant. Les industriels attendent des actes concrets pour désengorger les nœuds logistiques vitaux qui étouffent la production manufacturière du continent.
Programme de financement massif pour moderniser les liaisons ferroviaires et fluviales reliant les grands ports aux bassins industriels de l'arrière-pays.
Création d'un cadre numérique pour le partage sécurisé des données logistiques entre chargeurs, transporteurs et douanes afin d'anticiper les flux.
Interconnexion des systèmes douaniers nationaux pour permettre le dédouanement numérique préalable avant l'arrivée physique des marchandises aux frontières.
Les Limites des Réponses Institutionnelles
Malgré les milliards d'euros engagés et les directives adoptées, les solutions européennes peinent à endiguer la crise logistique sur le terrain. La lourdeur administrative, la fragmentation des compétences entre États membres et les contraintes budgétaires locales transforment souvent les grands plans européens en coquilles vides. Les industriels continuent de se heurter à des infrastructures saturées et des procédures byzantines qui annihilent les efforts d'harmonisation continentale.
⚠️ Les délais d'expropriation et les recours environnementaux locaux retardent de 10 à 15 ans la création de nouvelles voies ferrées dédiées au fret.
⚠️ Les États membres refusent d'abandonner leurs logiciels douaniers nationaux souverains, créant des interfaces instables et des doubles saisies pour les transitaires.
⚠️ Les subventions pour le transport ferroviaire sont captées par les grands groupes logistiques, laissant les PME industrielles sans soutien pour leurs volumes fragmentés.
Lexique de la Crise Logistique Industrielle
Questions Fréquentes sur la Logistique Industrielle
❓ Pourquoi les ports européens comme Hambourg ou Rotterdam sont-ils si congestionnés ?
La congestion résulte d'une combinaison de facteurs : des navires porte-conteneurs de plus en plus gigantesques qui saturent les terminaux, un manque de personnel portuaire, et des connexions fluviales et ferroviaires vers l'arrière-pays qui n'ont pas suivi la croissance des volumes maritimes.
❓ Comment la pénurie de chauffeurs routiers affecte-t-elle les usines ?
Sans chauffeurs, les composants ne peuvent pas être acheminés des ports vers les usines, ni les produits finis livrés aux clients. Cela force les industriels à payer des primes énormes sur le marché spot du transport ou à arrêter leurs lignes de production.
❓ Le near-shoring vers l'Égypte ou l'Europe de l'Est est-il une solution viable ?
Oui, le near-shoring réduit considérablement les temps de transit et l'exposition aux crises maritimes intercontinentales. Des pays comme l'Égypte offrent des zones industrielles modernes et un accès rapide à la Méditerranée, bien que cela nécessite un transfert de savoir-faire et des audits stricts.
❓ Pourquoi le fret ferroviaire ne compense-t-il pas les problèmes routiers ?
Dans de nombreux pays, notamment en Europe du Sud, le réseau ferroviaire souffre d'un sous-investissement chronique. Le manque de terminaux intermodaux et la priorité donnée aux trains de voyageurs rendent le fret lent, rigide et peu compétitif face à la route.
❓ Qu'est-ce que le modèle Just-in-Case et pourquoi remplace-t-il le Juste-à-temps ?
Le Just-in-Case (au cas où) consiste à maintenir des stocks de sécurité élevés pour absorber les chocs logistiques. Le Juste-à-temps est devenu trop risqué car la moindre perturbation frontalière ou portuaire paralyse immédiatement la production.
❓ Comment les entreprises peuvent-elles se protéger contre la hausse des coûts de transport ?
Elles doivent diversifier leurs routes d'approvisionnement, négocier des contrats à long terme avec des transitaires, digitaliser leurs processus douaniers pour éviter les frais de retard, et investir dans l'ingénierie pour substituer les composants bloqués.
❓ Quel est l'impact du Brexit sur la logistique industrielle européenne ?
Le Brexit a introduit des déclarations en douane systématiques, des contrôles sanitaires et des frictions administratives qui ajoutent des jours de retard aux traversées transmanche et augmentent les coûts de conformité pour les PME industrielles.
❓ Les solutions numériques (IA, Blockchain) peuvent-elles résoudre la crise physique ?
Le numérique améliore la visibilité et l'anticipation des retards, mais il ne crée pas de camions, de chauffeurs ou de voies ferrées supplémentaires. La technologie optimise les flux existants, mais ne résout pas le déficit d'infrastructures physiques.