AR
 EN
 DE
 IT
Crise immobilière industrielle européenne : l'UE en danger
Introduction
Crise immobilière industrielle européenne : l'UE en danger
Comment la pénurie d'espaces et l'explosion des loyers paralysent l'expansion manufacturière en Europe.
L'Europe fait face à une pénurie critique d'espaces industriels. Avec des loyers en hausse de 60 % et des taux de vacance sous les 3 %, les manufacturiers peinent à trouver des locaux. Ce guide analyse les causes de cette crise et propose des stratégies concrètes pour sécuriser vos espaces de production.
📊 Executive Summary
Le marché de l'immobilier industriel européen est en état de rupture structurelle. Depuis 2020, la convergence du boom du e-commerce, de la relocalisation des chaînes d'approvisionnement et de la raréfaction du foncier disponible a provoqué une flambée des loyers sans précédent. Dans les grands pôles manufacturiers, les prix ont bondi de 30 à 60 %, tandis que les taux de vacance sont tombés sous la barre critique des 3 %. Pour les industriels, cette pénurie d'espaces industriels n'est plus un simple défi logistique, mais un frein majeur à la croissance et à l'innovation. Les petites et moyennes entreprises se retrouvent évincées par les géants de la logistique, capables de surenchérir sur des baux longs. Face à l'impossibilité de s'étendre dans les zones historiques, les dirigeants doivent repenser leur empreinte territoriale. Ce rapport détaille l'ampleur du choc immobilier, compare les tensions régionales, et explore les solutions émergentes, de l'optimisation des friches à l'entreposage partagé, pour permettre aux usines européennes de maintenir leur compétitivité sans délocaliser.
L'éviction silencieuse des manufacturiers
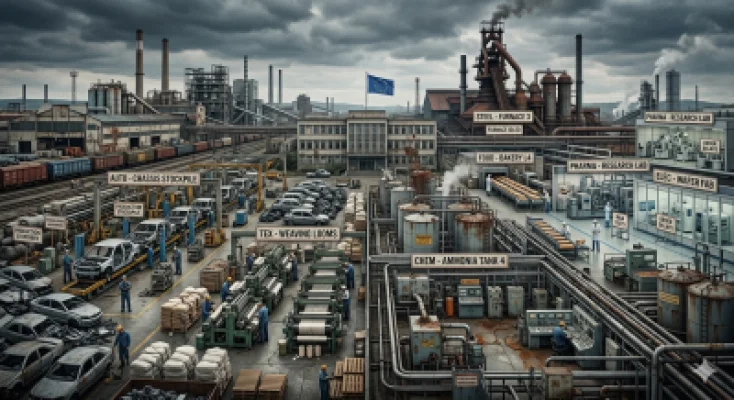
Le marché européen de l'immobilier d'entreprise a basculé en faveur des opérateurs logistiques et des fonds d'investissement, marginalisant progressivement l'outil de production traditionnel. Là où les municipalités privilégiaient autrefois les usines pour leur création d'emplois locaux, elles leur préfèrent aujourd'hui les entrepôts automatisés, moins générateurs de nuisances sonores et plus rentables au mètre carré. Cette évolution structurelle crée un goulot d'étranglement physique pour la réindustrialisation du continent. Les huit facteurs suivants illustrent comment l'industrie manufacturière perd la bataille du foncier face à des concurrents aux modèles économiques radicalement différents.
Les géants du e-commerce et de la messagerie disposent de marges leur permettant de payer des loyers au m² bien supérieurs à ceux supportables par une usine.
Les réglementations environnementales bloquent l'extension des zones industrielles en périphérie urbaine, gelant l'offre de nouveaux terrains.
Les anciennes usines ne possèdent pas la hauteur sous plafond ni la planéité du sol requises par les standards modernes, rendant la reconversion coûteuse.
L'étalement urbain a rapproché les zones résidentielles des parcs industriels, multipliant les recours contre les permis de construire bruyants.
Les investisseurs achètent des friches industrielles en attendant une requalification en bureaux ou logements, retirant le foncier du marché productif.
Les nouvelles normes de décarbonation du bâti rendent la construction de halls non isolés financièrement non viables pour les PME.
L'éloignement forcé vers des zones périurbaines mal desservies aggrave la pénurie de main-d'œuvre locale pour les opérateurs qualifiés.
L'explosion de l'IA et du cloud pousse les opérateurs télécoms à racheter d'anciennes zones industrielles pour leur capacité de raccordement électrique.
Le mur du foncier : quand l'espace manque, l'industrie s'arrête
La disponibilité de l'immobilier industriel est devenue le premier goulot d'étranglement de la réindustrialisation européenne, devant le financement.
Pendant des décennies, l'Europe a désindustrialisé ses centres urbains, repoussant les usines en grande périphérie. Aujourd'hui, le mouvement de relocalisation se heurte à une réalité physique implacable : il n'y a plus de terrain. Les PME industrielles européennes font face à un marché où les promoteurs ne construisent plus pour la production, mais pour le stockage. Trouver un hall de 5 000 mètres carrés avec une puissance électrique suffisante et une dalle capable de supporter des presses de 50 tonnes relève du parcours du combattant. Cette pénurie d'espaces industriels n'est pas cyclique ; elle est le résultat de vingt ans de sous-investissement dans les zones d'activités et de priorité donnée à la logistique du dernier kilomètre. Les directeurs industriels passent désormais plus de temps à négocier avec les maires pour obtenir un permis de construire qu'à optimiser leurs lignes de production. L'absence de foncier disponible transforme la stratégie industrielle : on ne subit plus le marché immobilier, on doit l'anticiper de cinq à dix ans.
🎯 L'immobilier n'est plus une simple variable d'ajustement, mais le fondement même de la capacité à produire en Europe.
L'envolée des loyers : une facture qui explose les business plans
Les coûts d'occupation ont augmenté deux fois plus vite que l'inflation générale, détruisant la rentabilité des projets d'extension.
L'indice des loyers industriels a décroché de la réalité économique des manufacturiers, créant un ciseau mortel entre des coûts fixes en hausse et des prix de vente sous pression. L'analyse des transactions signées entre 2020 et 2025 montre une rupture nette. Les loyers industriels allemands ont augmenté de façon spectaculaire, mais la tendance est uniforme sur tout le continent. Les investisseurs immobiliers, attirés par la sécurité des baux logistiques, ont imposé leurs standards de rendement aux zones industrielles. Pour une usine, cela signifie que le coût du mètre carré pèse désormais lourdement sur le prix de revient unitaire. Les données de CBRE et JLL confirment que les franchises de loyer et autres avantages commerciaux ont totalement disparu au profit des propriétaires.
🎯 Le foncier n'est plus une charge fixe marginale, mais un déterminant clé de la compétitivité internationale d'un site de production.
Cartographie de la pénurie : où sont les zones rouges ?
La tension immobilière n'est pas homogène ; elle suit les axes logistiques majeurs et les bassins d'emploi historiques, créant des déserts industriels.
D'un côté, les métropoles saturées où le mètre carré industriel n'existe plus ; de l'autre, des territoires en déprise qui peinent à attirer les capitaux malgré le foncier disponible. La géographie industrielle européenne s'est figée. Les axes majeurs comme la dorsale Londres-Milan ou la vallée du Rhône affichent des taux de vacance nuls. À l'inverse, les régions périphériques souffrent d'un manque de connectivité. Le choix d'une implantation ne se fait plus sur la base du coût du travail, mais sur la simple disponibilité d'un toit et d'un raccordement au réseau.
La reconversion des friches charbonnières ne suffit pas à absorber la demande des équipementiers automobiles.
Les restrictions environnementales (azote) bloquent tout nouveau permis de construire pour les zones d'activités.
Les entrepôts de e-commerce ont capté 80 % des nouvelles surfaces livrées en 2024, repoussant les usines hors de la région.
Les zones industrielles italiennes nécessitent de lourdes rénovations sismiques et énergétiques, freinant l'installation.
Devenue l'atelier de l'Europe, la région fait face à une spéculation foncière qui rattrape les niveaux de l'Ouest.
🎯 La carte industrielle de l'Europe se redessine par l'exclusion des procédés lourds des bassins de vie traditionnels.
Le piège de la flexibilité : des baux qui menacent la pérennité
Les propriétaires imposent des clauses de sortie et des indexations qui rendent l'investissement machine trop risqué pour les industriels.
Les baux commerciaux incluent désormais des clauses d'indexation sur l'inflation européenne et des options de résiliation triennales unilatérales. Cette précarité juridique s'ajoute à la crise logistique globale, rendant l'amortissement d'une ligne de production sur 15 ans inacceptable pour les banques. Le droit immobilier doit devenir une compétence centrale au sein de la direction industrielle.
Pour un industriel qui doit amortir une ligne de production sur 15 ans, cette précarité juridique est inacceptable et bloque les décisions d'investissement (CAPEX).
La bataille du foncier se joue aussi sur le raccordement électrique. Un terrain disponible mais sans capacité de transformation haute tension disponible avant 2028 est, de fait, inconstructible pour l'industrie lourde.
Négociez le droit de superficie (bail emphytéotique) plutôt que l'achat du terrain pour préserver votre trésorerie et sécuriser l'usage industriel sur 50 ans.
🎯 Négociez le droit de superficie plutôt que l'achat du terrain pour préserver votre trésorerie et sécuriser l'usage industriel sur 50 ans.
L'ogre logistique : comment le e-commerce a mangé l'industrie
La promesse de la livraison en 24 heures a redessiné la carte du foncier, transformant les zones industrielles en simples zones de transit.
Le consommateur final dicte l'usage des sols. L'exigence de rapidité a rendu les abords des métropoles trop précieux pour y installer des machines bruyantes. Malgré la hausse des coûts de transport par conteneurs, la logistique du dernier kilomètre capte l'essentiel des investissements immobiliers, une crise aggravée par la pénurie de 400 000 camionneurs en Europe qui pousse à automatiser les hubs urbains.
L'entrepôt urbain (Last Mile)
Les anciennes usines en ville sont rachetées au prix fort pour être transformées en hubs de distribution automatisés, privant l'artisanat et la petite industrie de leurs locaux historiques.
La verticalité logistique
Les promoteurs construisent désormais des entrepôts à étages pour maximiser le foncier, une typologie incompatible avec les flux de production continus et les ponts roulants.
La guerre du quai
Les normes modernes exigent un ratio de quais de chargement bien supérieur aux besoins d'une usine, rendant les bâtiments industriels standards obsolètes pour la logistique, et inversement.
🎯 L'industrie doit accepter de partager l'espace ou de s'éloigner des centres de consommation, quitte à alourdir son bilan carbone transport.
Industriel vs Logisticien : le match inégal du foncier
Face à un promoteur immobilier, le manufacturier part avec un handicap structurel lié à la nature même de son activité.
Pourquoi un maire choisirait-il une usine plutôt qu'un centre de distribution Amazon ? La réponse tient en trois variables : fiscalité, emploi et nuisance. Pour gagner la bataille du foncier, l'industriel doit vendre son projet territorial et social, pas seulement sa solidité financière.
| Critère | Projet Industriel | Projet Logistique |
|---|---|---|
| Création d'emplois locaux | Élevée (ancrage territorial fort) | Faible (automatisation et intérim) |
| Recettes fiscales (CET/CFE) | Très élevées (outillage et machines) | Moyennes (valeur des stocks uniquement) |
| Nuisances (bruit, trafic) | Fortes (camions, process 24/7) | Modérées (flux lissés, véhicules légers) |
| Réversibilité du bâtiment | Nulle (fondations spéciales, dalles) | Forte (hall vide universel) |
| Risque de faillite locataire | Élevé (cycles économiques) | Faible (baux long terme adossés) |
🎯 La réversibilité du bâtiment reste le critère décisif pour les investisseurs, pénalisant lourdement les process industriels spécifiques.
Les secteurs sacrifiés : qui peut encore payer le m² ?
L'envolée des loyers agit comme un filtre darwinien, éliminant les industries à faible marge au profit de l'assemblage haute valeur ajoutée.
Tous les secteurs ne sont pas logés à la même enseigne. Pour certains, le coût du foncier est devenu le premier poste d'investissement, devant la machine-outil. En plus de la crise des coûts énergétiques, l'immobilier agit comme un tamis qui ne retient que les industries légères ou à très forte marge.
Les normes d'hygiène (marche en avant) exigent de grandes surfaces au sol, rendant la densification impossible.
Les plans locaux d'urbanisme interdisent de fait les émissions de fumées et de vibrations en zone mixte.
Ces industries légères s'installent dans d'anciens immeubles de bureaux requalifiés, fuyant les zones industrielles.
Les contraintes de sécurité périmétriques empêchent toute extension sur les sites historiques, forçant le greenfield lointain.
🎯 La carte industrielle de l'Europe se redessine par l'exclusion des procédés lourds des bassins de vie traditionnels.
L'exode périphérique : fuir les clusters pour survivre
Face à la saturation des métropoles, les industriels redécouvrent la France profonde et l'Europe de l'Est, acceptant l'éloignement pour gagner en surface.
Le modèle du 'juste-à-temps' spatial est mort. Les entreprises stockent du foncier comme elles stockent des matières premières, par précaution. La décentralisation industrielle n'est plus un choix politique, mais une nécessité mathématique dictée par le prix du mètre carré.
🎯 L'éloignement géographique doit être compensé par des investissements massifs dans la connectivité numérique et les navettes salariés.
L'usine partagée : l'entreposage partagé pour sauver la marge
Le modèle du parc industriel multi-locataires émerge comme la seule réponse viable pour les PME face à la dictature des promoteurs logistiques.
Puisqu'elles ne peuvent plus s'offrir un bâtiment entier, les PME industrielles se regroupent pour partager les coûts de viabilisation et de conformité. La mutualisation des actifs immobiliers devient un levier de compétitivité hors-prix indispensable pour le tissu des PME.
🎯 Les opérateurs de parcs partagés deviennent des partenaires stratégiques, au même titre que les fournisseurs de matières premières.
Le guide de survie immobilière pour les directeurs d'usine
Attendre que le marché se détende est une illusion. Voici les six manœuvres tactiques pour sécuriser vos capacités de production d'ici 2030.
L'immobilier industriel ne se cherche pas sur les portails d'annonces. Il se négocie en amont, avec les collectivités et les fonds d'investissement spécialisés. Le foncier est la nouvelle matière première critique. Celui qui maîtrise son approvisionnement immobilier maîtrisera sa croissance.
📋 Checklist
🎯 Intégrez la direction immobilière au comité exécutif : les décisions de CAPEx machine dépendent désormais de la disponibilité du CAPEx immobilier.
Les tentatives de Bruxelles pour libérer le foncier
Face au risque de désindustrialisation, l'Union européenne tente d'orienter les capitaux vers la réhabilitation des friches et la densification des zones existantes. Le Fonds de Cohésion et la Banque Européenne d'Investissement (BEI) ont débloqué des lignes de crédit spécifiques pour le 'brownfield' industriel. Parallèlement, la directive sur l'efficacité énergétique des bâtiments pousse à la rénovation thermique des halls existants. Cependant, ces outils se heurtent à la compétence exclusive des États membres en matière d'urbanisme.
Subventions de la BEI pour couvrir jusqu'à 40 % des coûts de dépollution des friches industrielles abandonnées.
Plateforme cartographique européenne visant à recenser les 15 000 hectares de friches disponibles et raccordables au réseau.
Accès facilité aux prêts bancaires à taux préférentiels pour les bâtiments industriels atteignant le score A de performance carbone.
Pourquoi les plans d'urbanisme bloquent la réindustrialisation
Les meilleures intentions de Bruxelles s'écrasent sur la réalité des Plans Locaux d'Urbanisme (PLU). Les maires gardent la main sur l'allocation des sols, et la pression des riverains contre les nuisances industrielles l'emporte souvent sur les directives européennes de réindustrialisation.
⚠️ Le coût de dépollution dépasse souvent la valeur finale du terrain une fois nettoyé, rendant l'opération déficitaire sans spéculation immobilière résidentielle.
⚠️ Identifier un terrain ne résout pas le blocage politique local : aucun maire ne veut d'une usine près des lotissements, même sur une friche.
⚠️ Isoler un hall non chauffé (process thermique) n'a aucun sens économique et alourdit la structure, empêchant l'installation de ponts roulants.
Glossaire de l'immobilier industriel
Questions fréquentes sur l'immobilier industriel
❓ Pourquoi est-il si difficile de trouver une usine à louer en Europe ?
Les promoteurs privilégient la construction d'entrepôts logistiques, plus rentables et standardisés, tandis que les municipalités bloquent les nouvelles zones industrielles pour limiter les nuisances.
❓ Quel est l'impact du e-commerce sur l'immobilier industriel ?
Le e-commerce capte la majorité des terrains disponibles près des villes pour y installer des centres de distribution, évinçant les usines vers des zones périphériques moins connectées.
❓ Les PME peuvent-elles encore construire leurs propres usines ?
Oui, mais en s'éloignant des métropoles et en utilisant des montages comme le bail emphytéotique ou les parcs industriels partagés pour réduire le coût du foncier.
❓ Qu'est-ce qu'une friche industrielle et pourquoi est-ce une solution ?
C'est une ancienne usine abandonnée. La réhabiliter permet de contourner les lois bloquant l'artificialisation des sols naturels, bien que les coûts de dépollution soient élevés.
❓ Comment les maires arbitrent-ils entre usine et entrepôt ?
Ils préfèrent souvent les entrepôts qui génèrent moins de plaintes pour bruit ou fumées, même si les usines créent plus d'emplois locaux et de recettes fiscales.
❓ Faut-il acheter ou louer son bâtiment industriel ?
Louer préserve la trésorerie pour investir dans les machines, mais acheter sécurise l'outil contre la spéculation et les hausses de loyers à long terme.
❓ La crise immobilière touche-t-elle tous les secteurs ?
Les industries lourdes (métallurgie, chimie) sont les plus touchées car elles nécessitent des bâtiments spécifiques que les promoteurs ne construisent plus sur mesure.
❓ Le near-shoring aggrave-t-il la pénurie d'espaces ?
Oui, le retour de la production en Europe augmente brutalement la demande de surfaces qualifiées, alors que l'offre structurelle n'a pas augmenté depuis dix ans.