EN
 DE
 FR
 IT
أزمة العقارات الصناعية في أوروبا: تحديات 2026 والحلول الاستراتيجية
مقدمة
أزمة العقارات الصناعية في أوروبا: تحديات 2026 والحلول الاستراتيجية
ارتفاع الإيجارات ونقص المساحات يخنقان التصنيع الأوروبي، وهذه خريطة الحلول الاستراتيجية للتكيف.
تواجه المصانع الأوروبية أزمة عقارية غير مسبوقة: إيجارات قفزت بنسب تصل إلى 60% منذ 2020، ومعدلات شواغر هبطت دون 3% في أبرز المراكز الصناعية، ومنافسة شرسة مع عمالقة التجارة الإلكترونية على كل مستودع شاغر. هذا الدليل يحلل جذور الأزمة ويقدم استراتيجيات عملية للتكيف.
📊 Executive Summary
تتحول سوق العقارات الصناعية في أوروبا من سوق متوازنة إلى اختناق هيكلي كامل. فمنذ عام 2020، قفزت الإيجارات في المراكز الصناعية واللوجستية الرئيسية بنسب تتراوح بين 30% و60%، بينما تراجعت معدلات الشواغر إلى ما دون 3-4% في معظم المناطق، وهو مستوى يعتبره الخبراء سوقاً بائسة بالكامل لا تجد فيها الشركات مساحة للنمو. يقف وراء هذه الصدمة تقاطع ثلاثة قوى: انفجار الطلب على المستودعات بفعل التجارة الإلكترونية وإعادة تموضع المخزون قرب الأسواق، وتباطؤ البناء الجديد بسبب تكاليف التمويل المرتفعة وتشدد التخطيط العمراني، ومنافسة غير متكافئة بين المصنعين ومشغلي اللوجستيات الذين يملكون سيولة أكبر وقدرة على دفع إيجارات أعلى. النتيجة المباشرة هي تجميد خطط التوسع الصناعي، وتآكل تنافسية الشركات الصغيرة والمتوسطة والصناعات كثيفة الطاقة التي لا تستطيع امتصاص التكاليف الإضافية. يستعرض هذا الدليل بالأرقام حجم الأزمة في ألمانيا وهولندا وفرنسا وإيطاليا، ويحلل انتقال بعض المصانع نحو المناطق الثانوية، ويقدم حلولاً عملية تتراوح بين التخزين المشترك والمناطق الصناعية متعددة المستأجرين وعقود المساحات المرنة، لتمكين المصنعين من التكيف مع واقع عقاري جديد لن يعود إلى ما كان عليه.
سوق بائسة بالكامل: عندما يختفي المعروض الصناعي
تعاني أوروبا من خلل عميق بين عرض المساحات الصناعية والطلب عليها. فمن جهة، يمتص قطاع التجارة الإلكترونية واللوجستيات معظم المعروض الجديد بفضل قدرته على دفع إيجارات أعلى، ومن جهة أخرى يخنق ارتفاع تكاليف التمويل وتشدد التخطيط العمراني تطوير مشاريع جديدة. وفي الوقت ذاته، تعيد الشركات تشكيل سلاسل توريدها نحو التخزين الاحتياطي قرب الأسواق، ما يضاعف الحاجة إلى المستودعات. النتيجة سوق شواغر شبه معدومة تجعل أي توسع صناعي مهمة شبه مستحيلة، وتدفع المصانع إلى خيارات coûteuse كالانتقال القسري أو تأجيل النمو. العوامل الثمانية التالية تلخص بنية هذه الأزمة.
ارتفاع الإيجارات بنسب 30-60% منذ 2020 في المراكز الصناعية الرئيسية.
معدلات شواغر دون 3-4% تجعل العثور على مساحة جديدة شبه مستحيل.
التجارة الإلكترونية تمتص ثلث الطلب الجديد على المستودعات بإيجارات أعلى.
التخزين الاحتياطي قرب الأسواق يضاعف الحاجة إلى مساحات لوجستية.
ارتفاع أسعار الفائدة يجمد مشاريع التطوير العقاري الصناعي الجديدة.
قيود تخصيص الأراضي الصناعية تبطئ إضافة معروض جديد.
المناطق الصناعية القديمة لا تلبي مواصفات المصانع الحديثة.
اقتران أزمة الإيجارات بأزمة تكاليف الطاقة يضاعف تآكل الهوامش.
سوق مختنقة: عندما تختفي المساحات الصناعية من الخريطة
تحولت ندرة المساحات الصناعية من تحدٍ لوجستي عابر إلى قيد هيكلي يعيد رسم خريطة التصنيع الأوروبي.
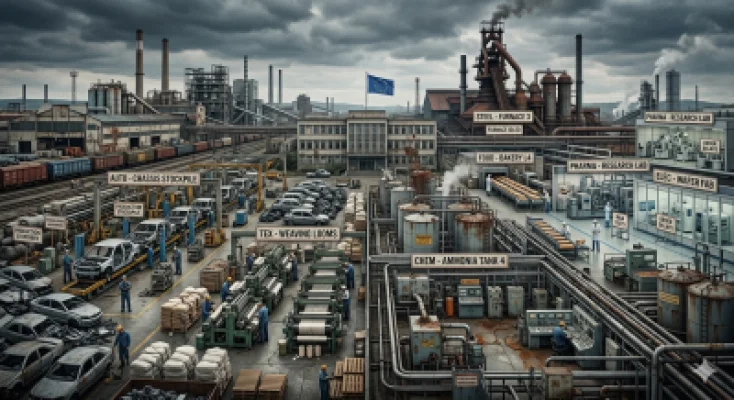
لم تعد أزمة المساحات الصناعية في أوروبا مجرد شكوى عابرة في تقارير السوق، بل أصبحت قيداً هيكلياً يعيد رسم خريطة التصنيع.
من ضواحي ميونخ إلى أطراف روتردام، تتنافس المصانع مع مستودعات التجارة الإلكترونية على كل متر مربع شاغر، بينما تقف معدلات الشواغر عند مستويات تاريخية متدنية تجعل أي توسع شبه مستحيل. تشير بيانات يوروستات والمفوضية الأوروبية إلى أن الإيجارات في المراكز الصناعية الرئيسية ارتفعت بنسب تتجاوز 47% منذ عام 2020، في وقت تواجه فيه الشركات الصغيرة والمتوسطة صعوبة مضاعفة لأنها لا تملك القدرة المالية على منافسة مشغلي اللوجستيات على العقود طويلة الأجل. ومع اقتران أزمة العقارات الصناعية في أوروبا بأزمة تكاليف الطاقة، يجد المصنع نفسه أمام معادلة قاسية: مساحة أغلى وطاقة أغلى وهامش ربح يتآكل من الطرفين. النتيجة أن قرارات استثمارية بقيمة مليارات اليوروهات تتجمد، ليس لعدم وجود طلب أو تكنولوجيا، بل لعدم وجود سقف يوضع تحته خط الإنتاج. ويحذر خبراء الصناعة من أن استمرار هذا الاختناق سيؤدي إلى نقل الاستثمارات الجديدة خارج القارة، وهو ما يفقد أوروبا قاعدتها الإنتاجية في لحظة تحتاج فيها إلى إعادة التصنيع.
🎯 اختفاء المساحة المتاحة لم يعد تفصيلاً عقارياً، بل أصبح العامل الحاسم في بقاء المصنع الأوروبي أو رحيله.
الإيجارات تقفز: أرقام تكشف حجم الصدمة منذ 2020
لم توزع صدمة الإيجارات بالتساوي؛ فالمراكز اللوجستية الكبرى سجلت قفزات أعنف من الأطراف الصناعية.
حين نتتبع منحنيات الإيجارات منذ 2020 نكتشف أن الصدمة تركزت في المراكز اللوجستية والعواصم الصناعية الكبرى.
في ألمانيا، حيث يتقاطع الطلب الصناعي القوي مع ندرة الأراضي المخصصة، قفزت الإيجارات الصناعية الألمانية بنسبة تتجاوز 60% خلال خمس سنوات فقط. أما مساحات المستودعات في روتردام فقد أصبحت شبه معدومة بعد أن امتصت التجارة الإلكترونية كل المعروض الجديد. وفي منطقة باريس، تجعل القيود العمرانية الصارمة أي مساحة جديدة حدثاً استثنائياً، بينما تكشف المناطق الصناعية الإيطالية عن وجه آخر للأزمة: بنية متقادمة لا تلبي متطلبات المصانع الحديثة رغم توفر بعض الشواغر. وحتى المملكة المتحدة، التي فاقم خروج بريطانيا من الاتحاد الأوروبي نقص الممتلكات الصناعية لديها، سجلت قفزات حادة مع تراجع الاستثمار في البناء الجديد.
🎯 الأرقام تؤكد أن الأزمة ليست دورية بل هيكلية، وأن فجوة الأسعار بين المراكز والأطراف تتسع باستمرار.
خريطة الشواغر: أين اختفت المساحات في أوروبا؟
تتفاوت حدة الاختناق بين المراكز اللوجستية المكتظة والمناطق الثانوية التي ما تزال توفر متنفساً للمصنعين.
تكشف خريطة الشواغر الأوروبية عن انقسام حاد بين مراكز مختنقة تماماً وأطراف ما تزال توفر فرصاً حقيقية.
في الغرب والشمال، تقف معدلات الشواغر عند مستويات شبه معدومة، بينما تبدأ المناطق الثانوية في الوسط والشرق بتقديم بدائل بإيجارات أقل وحوافز استثمارية، وإن كانت بنيتها التحتية أقل نضجاً.
الإيجارات الصناعية الألمانية الأعلى أوروبياً مع ندرة أراضٍ مخصصة للتوسع.
مساحات المستودعات في روتردام ممتصة بالكامل من التجارة الإلكترونية واللوجستيات.
منطقة باريس تعاني قيود تخطيط صارمة تجعل أي مساحة جديدة استثنائية.
المناطق الصناعية الإيطالية تتوفر فيها مساحات لكنها لا تلبي مواصفات المصانع الحديثة.
مناطق ثانوية بإيجارات أقل بنسبة 38.9% وحوافز استثمارية نشطة.
طلب لوجستي متنامٍ حول مدريد وبرشلونة يرفع الإيجارات تدريجياً.
🎯 اختيار الموقع لم يعد قراراً لوجستياً بحتاً، بل معادلة توازن بين القرب من السوق وتكلفة المساحة.
التوسع المتعثر: عندما تصبح المساحة شرطاً مستحيلاً
ندرة المساحات لا ترفع التكاليف فحسب، بل تجمد قرارات الاستثمار وتعيد تشكيل سلاسل التوريد الأوروبية.
حين لا يجد المصنع مساحة للتوسع، تتحول أزمة العقارات إلى أزمة نمو وأزمة توظيف وأزمة تنافسية دفعة واحدة.
تشير استطلاعات BusinessEurope إلى أن 42.7% من المصانع أجلت خطط توسعها لعدم العثور على مساحة مناسبة، وهو تأجيل يعني عملياً فقدان حصص سوقية لصالح منافسين في آسيا وأمريكا. كما أن إعادة تشكيل سلاسل التوريد نحو التخزين الاحتياطي ضاعفت الطلب على المستودعات، فصار كل متر مربع أصلاً استراتيجياً لا مجرد تكلفة تشغيلية.
المصنع الذي يؤجل التوسع اليوم بسبب غياب المساحة قد يفقد نافذة السوق غداً؛ فالمنافسون خارج أوروبا لا ينتظرون انتهاء أزمة العقارات الأوروبية.
إعادة تشكيل سلاسل التوريد نحو التخزين الاحتياطي ضاعفت الطلب على المستودعات، فكل متر مربع أصبح أصلاً استراتيجياً وليس مجرد تكلفة تشغيلية.
🎯 المساحة الصناعية لم تعد سلعة عقارية، بل مورد استراتيجي يحدد من ينمو ومن يتجمد.
اللوجستيات تلتهم المساحات: التجارة الإلكترونية تعيد رسم الطلب
ثلاثة محركات لوجستية تمتص المعروض الصناعي: التسليم السريع، والمخزون الاحتياطي، واشتراطات الاستدامة.
لم يعد الطلب على المساحات مدفوعاً بالمصانع وحدها؛ بل بثلاثة محركات لوجستية تعيد رسم خريطة الطلب الأوروبي.
تتسابق منصات التجارة الإلكترونية على المستودعات القريبة من المدن لضمان التسليم خلال يوم واحد، بينما تدفع اضطرابات الشحن البحري الشركات إلى تكديس مخزونات احتياطية أكبر قرب الأسواق، وتضيف اشتراطات الاستدامة تكاليف ومواصفات جديدة على البناء الصناعي.
التجارة الإلكترونية والتسليم السريع
منصات البيع تتنافس على مستودعات الطرف الأخير قرب المدن لضمان التسليم خلال 24 ساعة، وتدفع إيجارات تفوق قدرة المصنعين.
المخزون الاحتياطي وإعادة تموضع سلاسل التوريد
بعد صدمات الشحن البحري، تكديس الشركات مخزونات أكبر قرب الأسواق بدلاً من الاعتماد على التوريد في الوقت المحدد.
المستودع الأخضر: اشتراطات الاستدامة
متطلبات الإفصاح البيئي ترفع مواصفات البناء الجديد وتكلفته، ما يبطئ إضافة معروض حديث.
🎯 فهم هذه المحركات يساعد المصنعين على توقع اتجاهات السوق والتفاوض بذكاء على المساحات المتبقية.
مصنعون ضد لوجستيين: من يفوز بالمساحة؟
المنافسة على المساحة غير متكافئة: مشغلو اللوجستيات يملكون سيولة ومرونة تفوق قدرة المصنعين على المجاراة.
حين يتنافس مصنع ومشغل لوجستي على المبنى ذاته، تختلف حسابات كل طرف جذرياً، وغالباً ما يحسم المال والمرونة النتيجة.
يستطيع مشغل اللوجستيات دفع إيجارات أعلى بفضل عوائد التجارة الإلكترونية، والتنقل بحرية قرب محاور النقل، بينما يرتبط المصنع بالبنية التحتية والعمالة الماهرة ويحتاج عقوداً طويلة لاسترداد استثماراته في التجهيزات.
| المعيار | المصنعون | مشغلو اللوجستيات |
|---|---|---|
| القدرة على دفع الإيجار | محدودة بهامش الربح الصناعي | مرتفعة بفضل عوائد التجارة الإلكترونية |
| مرونة الموقع | مرتبط بالبنية التحتية والعمالة | مرن قرب محاور النقل |
| مدة العقد المفضلة | طويلة لاسترداد استثمار التجهيزات | متوسطة مع خيارات توسع |
| متطلبات المبنى | ارتفاعات وأسقف وأحمال خاصة | مساحات مفتوحة وأنظمة فرز |
🎯 فهم هذه الفجوة التفاوضية يساعد المصنعين على بناء عروض قيمة تتجاوز مجرد سعر الإيجار.
من يدفع الثمن؟ القطاعات الأكثر تضرراً من أزمة الإيجارات
تضرب الأزمة بقوة الشركات الصغيرة والمتوسطة والصناعات كثيفة الطاقة التي لا تستطيع امتصاص التكاليف الإضافية.
لا توزع أزمة الإيجارات أضرارها بالتساوي؛ فبعض القطاعات تجد نفسها محاصرة بين مساحة أغلى وطاقة أغلى.
بينما تستطيع الشركات الكبرى التفاوض على محفظات عقارية ممتدة، تبقى الشركات الصغيرة والمتوسطة والصناعات كثيفة الطاقة الأكثر عرضة للضغط، تليها الصناعات الغذائية ومكونات السيارات المرتبطة بمواقع محددة.
غياب السيولة لمنافسة اللوجستيات على العقود طويلة الأجل.
أزمة تكاليف الطاقة تضاعف أثر الإيجارات المرتفعة على الهوامش.
صعوبة نقل منشآت التبريد تجعل الترحيل خياراً مكلفاً جداً.
الارتباط بمواقع المصانع الأم يحد من خيارات الانتقال.
🎯 استهداف الدعم والحلول لهذه الفئات أولاً هو مفتاح منع موجة خروج من السوق.
الهجرة إلى الأطراف: حسابات الانتقال إلى المناطق الثانوية
الانتقال من المراكز الرئيسية إلى المناطق الثانوية يوفر وفورات ملموسة مقابل تنازلات في القرب والبنية التحتية.
أمام اختناق المراكز، يدرس عدد متزايد من المصانع الانتقال إلى مناطق ثانوية وثالثة توفر إيجارات أدنى وحوافز استثمارية.
القرار ليس بسيطاً؛ فالفجوة السعرية مغرية، لكنها تقابل بتنازلات في القرب من العملاء والعمالة الماهرة ونضج البنية التحتية، ما يستوجب دراسة دقيقة للتكلفة الإجمالية.
🎯 الانتقال الناجح يقوم على حساب التكلفة الإجمالية لا على سعر الإيجار وحده.
التخزين المشترك والمناطق الصناعية: حلول تتقاسم التكلفة
نماذج المشاركة في المساحات تتيح للشركات الصغيرة الوصول إلى مساحات حديثة بتكلفة مجزأة ومرونة أعلى.
حين يعجز المصنع الصغير عن استئجار مبنى كامل، تفتح نماذج المشاركة أبواباً كانت مغلقة أمامه.
يتيح التخزين المشترك والمناطق الصناعية متعددة المستأجرين تقاسم تكاليف الأرض والبنية والخدمات، فيما تمنح عقود المساحات المرنة قدرة على التكيف مع تقلبات الطلب دون التزامات طويلة.
🎯 المشاركة تحول المساحة من عبء رأسمالي إلى خدمة تشغيلية قابلة للتوسع.
خريطة طريق المصنع: استراتيجيات إيجاد المساحة والتكيف
خطة عملية من ست خطوات تمكن المصنعين من تأمين المساحة المطلوبة والتكيف مع واقع عقاري جديد.
التكيف مع أزمة العقارات الصناعية يتطلب منهجية واضحة تبدأ بتقييم الاحتياجات وتنتهي بشراكات ذكية.
لا يوجد حل واحد يناسب الجميع؛ بل مزيج من تقييم دقيق للاحتياجات، ومرونة في الموقع والعقود، واستفادة من نماذج المشاركة والحوافز الإقليمية.
📋 Checklist
🎯 المصنع الذي يتعامل مع المساحة كأصل استراتيجي سيخرج من الأزمة أقوى مما دخلها.
مبادرات أوروبية لتحرير المساحات الصناعية
أدركت بروكسل أن اختناق السوق العقارية الصناعية يهدد أهداف إعادة التصنيع، فأطلقت حزمة مبادرات تستهدف زيادة المعروض وتسريع إعادة استخدام الأراضي القائمة. تشمل هذه الجهود منصة شفافية لرصد الشواغر، وصندوقاً لإعادة تأهيل المناطق المتقادمة، وحوافز تخطيطية لحماية الأراضي الصناعية من التحول العمراني. غير أن أثر هذه الأدوات يبقى محدوداً أمام سرعة اشتداد الطلب.
قاعدة بيانات موحدة لرصد الشواغر والإيجارات لتوجيه الاستثمارات نحو المناطق الأقل ضغطاً.
تمويل من بنك الاستثمار الأوروبي لتحديث البنى التحتية للمناطق القديمة وجذب المصانع.
توجيهات لتخصيص أراضٍ صناعية محمية من التحول العمراني وتسريع تراخيص البناء.
لماذا لا تلحق الحلول بسرعة الأزمة؟
رغم جدية المبادرات الأوروبية، تبقى فجوة التوقيت والبنية عائقاً أمام أثر ملموس سريع. فالمعروض الجديد يستغرق سنوات بين التخطيط والبناء، بينما الأزمة فورية. كما أن التمويل يستهدف المطورين الكبار أكثر من المستخدمين الصغار، ويغيب التنسيق العابر للحدود في سوق عقارية تبقى محلية بطبيعتها.
⚠️ توفر المعلومات ولا تخلق معروضاً جديداً؛ فالبيانات لا تبني مستودعات.
⚠️ دورات الموافقة الطويلة تؤخر التنفيذ سنوات بعد حاجة المصانع الفورية.
⚠️ التخطيط العمراني اختصاص محلي، ولا تملك بروكسل أدوات فرض تنفيذية.
مسرد مصطلحات العقارات الصناعية
أسئلة شائعة حول أزمة العقارات الصناعية في أوروبا
❓ لماذا ترتفع إيجارات المصانع في أوروبا بهذه السرعة؟
بسبب تقاطع طلب قوي من التجارة الإلكترونية واللوجستيات مع تباطؤ البناء الجديد نتيجة تكاليف التمويل المرتفعة وتشدد التخطيط العمراني، ما خلق فجوة عرض وطلب حادة.
❓ ما معدل الشواغر الذي يعتبر أزمة؟
يعتبر معدل شواغر دون 4% سوقاً بائسة بالكامل؛ وفي كثير من المراكز الأوروبية هبط المعدل دون 3%، ما يجعل العثور على مساحة شبه مستحيل.
❓ هل المناطق الثانوية بديل حقيقي للمراكز الرئيسية؟
نعم جزئياً؛ فهي توفر إيجارات أقل بنسبة تقارب 38.9% وحوافز استثمارية، مقابل تنازلات في القرب من العملاء ونضج البنية التحتية.
❓ كيف تتأثر الشركات الصغيرة والمتوسطة بالأزمة؟
بشكل أشد من الكبار؛ لأنها لا تملك سيولة لمنافسة مشغلي اللوجستيات على العقود طويلة الأجل، ما يدفعها لتأجيل التوسع أو اللجوء لنماذج المشاركة.
❓ ما دور التجارة الإلكترونية في أزمة المستودعات؟
تمتص التجارة الإلكترونية نحو ثلث الطلب الجديد على المستودعات، وتدفع إيجارات أعلى لضمان التسليم السريع قرب المدن، ما يزاحم المصنعين على المساحات.
❓ ما هو التخزين المشترك وهل يناسب مصنعي؟
نموذج تتقاسم فيه عدة شركات مستودعاً واحداً لتوزيع التكاليف؛ وهو مناسب للشركات الصغيرة التي تحتاج مساحة حديثة دون التزام مبنى كامل.
❓ هل ستحل المبادرات الأوروبية الأزمة قريباً؟
ليس على المدى القصير؛ فالمعروض الجديد يستغرق سنوات، والحلول الحالية تركز على الشفافية وإعادة التأهيل أكثر من خلق معروض فوري.
❓ ما أول خطوة يجب أن يتخذها مصنع يبحث عن مساحة؟
تقييم الاحتياج الفعلي بدقة، ثم مقارنة التكلفة الإجمالية بين المراكز والمناطق الثانوية، واستكشاف نماذج المشاركة والعقود المرنة قبل الالتزام.