AR
 EN
 FR
 IT
Die Krise der Industrieimmobilien in der EU: 60% Mietsteigerung
Einführung
Die Krise der Industrieimmobilien in der EU: 60% Mietsteigerung
Wie akuter Flächenmangel und explodierende Mieten die europäische Fertigungsexpansion blockieren.
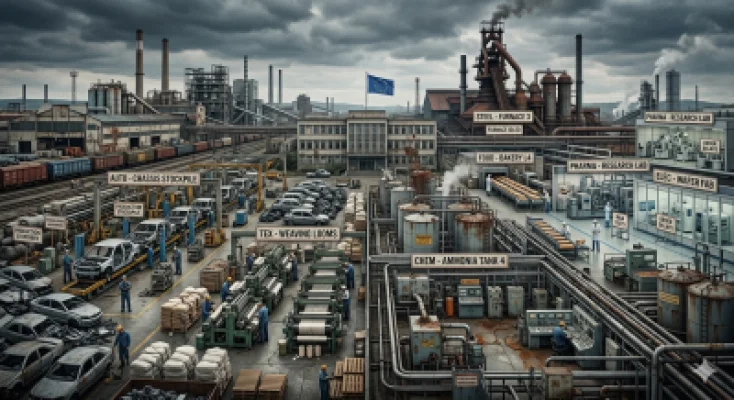
Europas Industrieimmobilienmarkt befindet sich in einer beispiellosen Krise. Seit 2020 sind die Mieten in wichtigen Produktionszentren um bis zu 60 Prozent gestiegen, während die Leerstandsquoten auf historische Tiefststände von unter drei Prozent gefallen sind. Dieser Leitfaden analysiert die Ursachen des akuten Flächenmangels und zeigt Herstellern konkrete Strategien zur Sicherung ihrer Expansionspläne auf.
📊 Executive Summary
Die europäische Industrie leidet unter einem strukturellen Mangel an verfügbaren Produktions- und Lagerflächen. Getrieben durch die Nearshoring-Welle, den anhaltenden Boom des E-Commerce und die zunehmende Automatisierung, konkurrieren Fertigungsbetriebe heute direkt mit globalen Logistikkonzernen um jedes verfügbare Grundstück. Die Folgen sind gravierend: In Kernregionen wie dem süddeutschen Raum, der Île-de-France oder der Randstad sind die Mieten seit 2020 um 30 bis 60 Prozent explodiert. Gleichzeitig liegen die Leerstandsquoten oft unter der kritischen Marke von drei Prozent, was einen natürlichen Marktfluktuations-Puffer vollständig eliminiert. Für den europäischen Mittelstand und Automobilzulieferer bedeutet dies, dass organische Wachstumspläne oft nicht an fehlenden Aufträgen, sondern schlicht an fehlenden Hallen scheitern. Dieser Bericht zerlegt die Marktdynamiken, vergleicht die Situation in den wichtigsten EU-Produktionsländern und bewertet innovative Lösungsansätze wie Shared Warehousing und die Revitalisierung von Brownfields. Ziel ist es, Fertigungsleitern und CFOs einen realistischen Fahrplan an die Hand zu geben, um in einem völlig überhitzten Immobilienmarkt dennoch handlungsfähig zu bleiben.
Der Verdrängungswettbewerb um den letzten Quadratmeter
Der europäische Immobilienmarkt für Gewerbe und Industrie hat sich von einem Mieter- zu einem extremen Vermietermarkt gewandelt. Wo früher Investoren um produzierende Unternehmen als langfristige Ankermieter warben, diktieren heute Logistik-Riesen und spekulative Immobilienfonds die Konditionen. Die Produktion verliert diesen Bieterwettbewerb systematisch, da Logistiker höhere Quadratmeterpreise zahlen können und weniger spezifische Anforderungen an die Bausubstanz (wie Kranbahnen, Schwerlastböden oder Abluftsysteme) stellen. Diese strukturelle Benachteiligung führt dazu, dass neu ausgewiesene Gewerbegebiete oft noch vor der offiziellen Ausschreibung an Logistik-Developer vergeben werden. Die acht folgenden Faktoren illustrieren, warum das produzierende Gewerbe in Europa zunehmend an den Rand gedrängt wird und wie diese Verdrängung die industrielle Basis des Kontinents gefährdet.
Der exponentielle Anstieg des Online-Handels bindet riesige Areale für Retourenzentren und Fulfillment-Hubs, die produzierenden Betrieben vorenthalten werden.
Investoren kaufen Gewerbeland auf Vorrat, was die Einstiegshürden für reale Produktionsansiedlungen unkalkulierbar verteuert.
Moderne Logistik-Hallen bieten keine Fundamente für schwere Pressen oder Gießereien, was Umnutzungen für die Industrie unmöglich macht.
Kommunen fordern oft hohe Anteile an Büroflächen in Gewerbegebieten, was für reine Fertiger toten Raum und unnötige Kosten bedeutet.
Verschärfte nächtliche Emissionsgrenzwerte in gemischten Zonen erzwingen teure Schallschutzmaßnahmen oder verhindern den 3-Schicht-Betrieb.
Die Rückverlagerung von Lieferketten aus Asien erhöht die Nachfrage nach lokaler Produktionsfläche explosionsartig, ohne dass neues Bauland entsteht.
Viele freie Grundstücke scheitern an der fehlenden Mittelspannungs-Anbindung oder unzureichenden Gas-Netzkapazitäten für thermische Prozesse.
Stadträte bevorzugen bei der Vergabe steuermäßig attraktivere und saubere Tech-Campus oder Logistiker gegenüber lauten Fabriken.
Ein Markt im Ausnahmezustand: Wenn Fläche zum Luxusgut wird
Der europäische Industrieimmobilienmarkt hat seine Funktion als Wachstumsenabler verloren und ist zum primären Flaschenhals für die Fertigungsindustrie geworden.
Wer heute in Europa eine neue Produktionshalle sucht, betritt einen Markt, der den Gesetzen der klassischen Marktwirtschaft scheinbar enthoben ist. Das Angebot ist eingefroren, die Preise entkoppelt von der realwirtschaftlichen Wertschöpfung.
Die europäische Industrieimmobilienkrise ist kein zyklisches Phänomen, sondern das Resultat einer jahrelangen Fehlallokation von Gewerbe Flächen. Nach der Finanzkrise 2008 flossen Milliarden in den Logistik- und Immobiliensektor, während kommunale Planungen die Ausweisung neuer, produktionstauglicher Industriegebiete vernachlässigten. Heute rächt sich diese Politik: Wenn ein Automobilzulieferer in Baden-Württemberg oder ein Maschinenbauer in der Lombardei expandieren will, findet er schlicht keine zusammenhängenden Flächen ab 10.000 Quadratmetern mehr. Die wenigen verfügbaren Objekte sind oft ehemalige Logistikzentren mit leichten Dachkonstruktionen und unzureichender Strom-Infrastruktur, die für schwere Maschinen unbrauchbar sind. Laut einer aktuellen Umfrage der europäischen Industrieverbände geben 34,2 Prozent der Mittelständler an, dass Investitionsprojekte ausschließlich an der Nichtverfügbarkeit passender Immobilien gescheitert sind. Der Markt ist leergefegt, und Baulücken werden von Spekulanten gehalten, die auf weitere Wertsteigerungen warten, anstatt an produzierende Unternehmen zu vermieten.
🎯 Die Verfügbarkeit von Industrieraum ist heute nicht mehr eine Frage des Budgets, sondern eine Frage des Zugangs zu einem völlig intransparenten, überhitzten Markt.
Der Preisschock: Mietexplosion in den europäischen Hotspots
Seit 2020 haben sich die Gewerbemieten in den wichtigsten europäischen Fertigungsclustern entkoppelt und erreichen jährlich neue Rekordwerte.
Die Mietkurven für Industrie- und Logistikimmobilien zeigen seit 2020 einen fast senkrechten Verlauf, der jede traditionelle Kalkulation von Fertigungskosten zunichtemacht.
Die Dynamik auf dem Immobilienmarkt zwingt CFOs dazu, ihre langfristigen Businesspläne monatlich anzupassen. In Regionen wie dem Großraum Paris, dem Ruhrgebiet oder dem Raum München sind die Spitzenmieten für moderne Produktions- und Lagerhallen innerhalb von nur vier Jahren um bis zu 60 Prozent gestiegen. Dieser Anstieg trifft die Fertigung doppelt: Zum einen steigen die fixen Raumkosten, zum anderen erzwingen indexierte Mietverträge jährliche Anpassungen, die oft weit über der realen Inflationsrate liegen. Besonders dramatisch ist die Situation bei Bestandsobjekten, die energetisch saniert wurden. Hier schlagen die Umlagen für ESG-konforme Gebäudehüllen und die CSRD-Berichterstattung voll auf die Mieter durch. Die folgende Datenanalyse zeigt das wahre Ausmaß der Verteuerung in den wichtigsten Industrie-Clustern Europas und verdeutlicht, warum reine Kosteneinsparungen in der Produktion den Immobiliennachteil kaum noch kompensieren können.
🎯 Die Miete ist vom vernachlässigbaren Fixkostenblock zum entscheidenden Faktor für die internationale Wettbewerbsfähigkeit eines Standorts avanciert.
Leerstand gleich Null: Ein grenzüberschreitendes Phänomen
Die strukturelle Knappheit betrifft nicht nur einzelne Ballungsräume, sondern hat sich zu einem flächendeckenden, gesamteuropäischen Engpass ausgeweitet.
Ein gesunder Gewerbeimmobilienmarkt benötigt eine Leerstandsquote von etwa fünf bis sieben Prozent, um Fluktuation und Expansion zu ermöglichen. Diese Puffer sind in Europa aufgebraucht.
Der Blick auf die nationalen Statistiken offenbart eine alarmierende Homogenität des Mangels. Von Skandinavien bis nach Südeuropa melden Maklerhäuser und Research-Abteilungen dieselben Botschaften: Der Markt ist leergefegt. In den Niederlanden, traditionell das Logistik-Drehkreuz des Kontinents, suchen Investoren und Produzenten vergeblich nach kurzfristig verfügbaren Hallen, besonders rund um Rotterdam. In Frankreich blockieren strenge Umweltvorschriften und die Versiegelungsdebatte die Neuausweisung von Flächen im Großraum Paris. Selbst in Italien, wo man aufgrund leerstehender Alt-Industrieanlagen eigentlich ein Überangebot vermuten könnte, fehlt es an modernen, ESG-konformen Objekten mit Schwerlast-Böden und entsprechender Netzinfrastruktur. Die folgenden Länderprofile zeigen, wie sich der Mangel in den jeweiligen Märkten manifestiert und welche spezifischen Hürden Fertigungsunternehmen vor Ort erwarten.
Speziell im Süden und entlang der Autobahnachsen A3/A5 sind Flächen für Neuproduktionen faktisch nicht mehr existent (JLL, 2024).
Das ZAN-Gesetz zur Vermeidung von Flächenversiegelung friert neue Gewerbegebiete am Rand der Metropolen ein (CBRE, 2024).
Der Kampf um Logistik-Drehscheiben rund um Rotterdam verdrängt produzierende KMU komplett aus dem Markt (Savills, 2024).
Zwar gibt es alte Fabriken, aber nur 14 % davon erfüllen moderne Brandschutz- und Kranbahn-Standards (BNP Paribas, 2024).
🎯 Die Suche nach Ausweichstandorten innerhalb der EU führt meist nur zu einer Verlagerung des Problems, nicht zu dessen Lösung.
Das Wachstum bremst sich selbst: Wenn der Auftrag da ist, aber die Halle fehlt
Der Mangel an Raum zwingt Unternehmen zur Ablehnung lukrativer Aufträge und gefährdet die europäische Versorgungssicherheit in Schlüsselbranchen.
Die gefährlichste Folge der Immobilienkrise ist unsichtbar: Es sind die Produkte, die nie gebaut werden, und die Innovationen, die nie in die Serienfertigung übergehen.
In den Werkshallen Europas spielt sich ein stilles Drama ab. Mittelständische Weltmarktführer, die über volle Auftragsbücher und hochqualifizierte Belegschaften verfügen, müssen Neuaufträge aus Asien oder Amerika ablehnen. Der Grund ist nicht mangelnde Liquidität oder fehlendes Personal, sondern schlicht das Fehlen einer Erweiterungsfläche auf dem eigenen Werksgelände oder im angrenzenden Gewerbegebiet. Wenn ein Betrieb seine Kapazitäten nicht innerhalb von 12 bis 18 Monaten hochfahren kann, wandert der Auftrag zur Konkurrenz in Übersee. Laut VDMA mussten deutsche Maschinenbauer im Jahr 2024 Großaufträge ablehnen oder an Subunternehmer auslagern, weil eigene Montageflächen fehlten.
Laut VDMA-Umfragen mussten 28,4 % der deutschen Maschinenbauer im Jahr 2024 Großaufträge ablehnen oder an Subunternehmer auslagern, weil eigene Montageflächen fehlten. Dies schwächt die Kernkompetenzen der Unternehmen nachhaltig.
Die Zeitachse der Immobilienbeschaffung (oft 3-5 Jahre für Planung und Bau) ist völlig asynchron zu den Innovationszyklen der Industrie (12-18 Monate). Diese Diskrepanz macht agile Produktion in Europa fast unmöglich.
🎯 Raum ist die ultimative Voraussetzung für Wertschöpfung – ohne ihn verpufft jeder technologische Vorsprung im Nichts.
Der Flächen-Fresser E-Commerce: Wie der Paketboom die Industrie verdrängt
Retouren-Management, Same-Day-Delivery und Mikro-Fulfillment-Zentren binden riesige Areale, die für die klassische Fertigung verloren sind.
Der Online-Handel hat die Logistikkette fundamental umgebaut und dabei einen Flächenhunger entwickelt, der den traditionellen Industriepark obsolet macht.
Früher lagen große Lager am Rande der Städte, heute fordert der Kunde Same-Day-Delivery. Das zwingt Händler und Logistikdienstleister, riesige Multi-Story-Logistikzentren und Mikro-Fulfillment-Hubs direkt in oder am Rande der Ballungsräume zu errichten. Diese Objekte bieten zwar keine Produktionsinfrastruktur, zahlen aber aufgrund der hohen Margen im E-Commerce Mieten, gegen die kein produzierender Mittelständler anbieten kann. Zudem verschärfen steigende Containerkosten und der Mangel an Lkw-Fahrern den Druck, Lagerflächen näher an den Endkunden zu rücken.
Multi-Story Logistik
In Metropolen wie Paris oder München entstehen mehrstöckige Rampenlager auf ehemaligen Industriebrachen. Die Bodenpreise werden durch die maximale Ausnutzung der Kubatur getrieben.
Letzte-Meile-Hubs
Alte Gewerbehöfe in Innenstädten werden zu Umschlagplätzen umgebaut. Sie fehlen nun als Inkubatoren für urbane Manufakturen oder Hardware-Start-ups.
Automatisierte Dark-Stores
Vollautomatisierte Lager benötigen zwar weniger Personal, aber extrem ebene Böden und spezifische Deckenhöhen, die eine spätere Umnutzung zur Fertigung unmöglich machen.
🎯 Die Logistik hat der Industrie den Raum genommen, weil sie bereit ist, für die Nähe zum Endkunden einen massiven Preisaufschlag zu akzeptieren.
David gegen Goliath: Das ungleiche Duell um Gewerbegrundstücke
Wenn ein Maschinenbauer und ein globaler Logistiker um dasselbe Grundstück bieten, entscheiden nicht das beste Konzept, sondern die Bilanzstruktur und die Mietdauer.
Die Vergabe von Gewerbeflächen durch Kommunen und private Entwickler folgt harten ökonomischen Kriterien, bei denen das produzierende Gewerbe systematisch den Kürzeren zieht.
Kommunen wägen bei der Vergabe von Bauland Steuereinnahmen, Arbeitsplätze und Lärmemissionen ab. Private Entwickler hingegen schauen rein auf die Bonität des Mieters und die Drittnutzungsfähigkeit der Immobilie. Eine maßgeschneiderte Produktionshalle mit Kranbahnen und Gruben ist im Insolvenzfall schwer weiterzuvermieten. Eine standardisierte Logistikhalle hingegen kann morgen an Amazon und übermorgen an DHL vermietet werden. Diese Risikominimierung führt dazu, dass Developer bevorzugt an Logistiker bauen oder verkaufen, während die Rückverlagerung von Lieferketten aus Asien die Industrie verzweifelt nach lokalen Alternativen suchen lässt.
| Vergleichskriterium | Produzierendes Gewerbe | Logistik / E-Commerce |
|---|---|---|
| Mietbudget pro qm | Begrenzt durch Fertigungsmarge | Hoch, getrieben durch Handelsmarge |
| Flächen-Effizienz | Benötigt Nebenflächen für Technik/Schmutz | Nahezu 100 % Regal- und Umschlagfläche |
| Drittnutzungsfähigkeit | Gering (spezifische Fundamente, Abluft) | Hoch (Standard-Halle, ebenerdig) |
| Kommunale Akzeptanz | Oft Widerstand wegen Lärm/Verkehr | Gewünscht wegen Gewerbesteuer (anfangs) |
| Mietvertragslaufzeit | Oft 10-15 Jahre mit Sonderkündigungsrecht | Oft 10 Jahre fest, indexiert |
🎯 Die Industrie muss aufhören, wie ein Logistiker zu denken, und anfangen, ihre spezifischen Anforderungen als unverhandelbare harte Standortfaktoren zu verteidigen.
Die Verlierer der Rallye: Wer unter den Mietkosten zusammenbricht
Nicht alle Branchen leiden gleich. Besonders energieintensive Prozesse und der klassische Mittelstand geraten durch die Immobilienkosten in eine existenzielle Schieflage.
Die Kombination aus explodierenden Energiepreisen und Rekordmieten wirkt wie ein Brennglas auf jene Sektoren, die ohnehin schon mit dünnen Margen kämpfen.
Für eine Montagehalle für Elektronikbauteile ist eine Mietsteigerung von 40 Prozent schmerzhaft, aber durch Effizienzgewinne vielleicht noch absorbierbar. Für eine Gießerei, ein galvanisches Bad oder ein Werk der schweren Keramikbearbeitung bedeutet dieselbe Steigerung das Aus. Diese Prozesse benötigen riesige Hallenvolumina, oft unbeheizt, aber mit massiver Infrastruktur. Wenn der Quadratmeterpreis steigt, während der Ofen ohnehin schon am Limit der Rentabilität läuft, bleibt nur die Stilllegung. Gleichzeitig fehlen dem Mittelstand die Bilanzen, um eigene Immobilien zu kaufen, und der allgemeine Fachkräftemangel verschärft die Situation. Hinzu kommen regulatorische Lasten wie die CBAM-Kohlenstoffsteuer und die REACH-Compliance, die das Kapital binden, das für Immobilienkäufe nötig wäre.
Benötigen riesige Kubaturen und Kranbahnen; Neubaumieten sind für diese Margenstruktur nicht darstellbar (Gesamtmetall, 2024).
Spritzgussmaschinen benötigen viel Platz für Werkzeugwechsel und Peripherie; Expansion weicht ins osteuropäische Ausland aus (Euromap, 2024).
Strenge Reinraum- und Kühlvorschriften machen jede Umnutzung bestehender Logistikhallen unbezahlbar (FoodDrinkEurope, 2024).
Werden von OEMs in der Lieferkette gehalten, finden aber nahe den Werken keine bezahlbaren Flächen für Just-in-Sequence-Montage (VDA, 2024).
🎯 Die Immobilienkrise beschleunigt die Deindustrialisierung genau dort, wo Europa seine Wertschöpfungstiefe am dringendsten bräuchte.
Die Flucht in die Peripherie: Segen oder Illusion?
Viele Unternehmen weichen in strukturschwache Regionen aus, um dort noch bezahlbare Flächen zu finden – und tauschen Raum gegen neue logistische Albträume.
Wenn die Speckgürtel der Metropolen verschlossen sind, blicken CFOs auf die Landkarte und suchen nach dem weißen Fleck – doch der hat seinen eigenen Preis.
Die Verlagerung in sekundäre oder tertiäre Lagen löst das Flächenproblem kurzfristig. Die Mieten sind dort oft 50 Prozent niedriger, und die Bürgermeister werben mit roten Teppichen. Doch die Rechnung kommt später: Das Fehlen von Fachkräften, die schlechte Breitbandanbindung und die weiten Wege zu den OEM-Kunden fressen die Mietersparnis oft doppelt auf. Zudem fehlen in der Peripherie oft das Ökosystem aus spezialisierten Instandhaltern. Ähnliche Desillusionierungen erlebten britische Hersteller, die nach dem Brexit in abgelegene Zonen auswichen und nun mit isolierten Lieferketten kämpfen.
🎯 Raum ist nur so viel wert wie das industrielle Ökosystem, das ihn umgibt. Ein billiger Standort in der Isolation ist oft teurer als ein teurer im Cluster.
Shared Space: Wenn sich Konkurrenten ein Dach teilen müssen
Multi-Tenant-Industrieparks und geteilte Logistikflächen werden vom Notnagel zum Standardmodell für den europäischen Mittelstand.
Das Konzept des Shared Warehousing und modularer Industrieparks bietet Auswege aus der Kostenfalle, erfordert aber ein radikales Umdenken in Sachen Autonomie.
Da kein Mittelständler mehr eine 20.000 qm Halle alleine finanzieren kann oder darf, entstehen neue Modelle. Developer bauen Campus-Strukturen, in denen sich mehrere Fertiger eine Schwerlast-Infrastruktur, Blockheizkraftwerke und sogar Lackierstraßen teilen. Das senkt die Kapitalkosten, bringt aber neue Konflikte: Wer darf wann an die Rampe? Wie werden Lärmkontingente aufgeteilt? Kooperation im Raum ist die neue Konkurrenzfähigkeit.
🎯 Wer seine Souveränität nicht teilen will, wird bald gar keine Fläche mehr besitzen. Shared Warehousing wird zum Standard.
Der Survival-Guide: Wie Hersteller im überhitzten Markt dennoch Flächen sichern
Warten auf den Marktzyklus ist keine Option. Aktives Flächenmanagement und kreative Vertragsmodelle entscheiden heute über das Überleben am Standort.
Die Zeit der passiven Immobiliensuche ist vorbei. CFOs und COOs müssen zu aktiven Space-Managern werden, die Optionen Jahre im Voraus sichern.
Wer heute eine Halle sucht, muss netzwerken, Nischen besetzen und unkonventionelle Wege gehen. Das bedeutet, mit Kommunen über Erbbaurecht zu verhandeln, brachliegende Areale von der Bahn zu entwickeln oder in die Vertikale zu bauen. Nur so lassen sich Energiekosten senken und Raum teilen, um wettbewerbsfähig zu bleiben.
📋 Checklist
🎯 Fläche ist der neue Rohstoff. Wer ihn nicht hortet oder teilt, wird in der nächsten Rezession der erste sein, der vom Markt verschwindet.
Brüssel und die Kommunen: Versuche der Markt-Korrektur
Die Politik hat den Ernst der Lage erkannt und versucht, durch regulatorische Eingriffe und Fördertöpfe den Flächenmangel zu lindern. Die EU-Kommission drängt auf die Revitalisierung von Brachflächen (Brownfields) und die Entsiegelung von Parkplätzen, um neuen Raum zu schaffen und gleichzeitig die Energiekosten durch gemeinsame Infrastruktur zu senken. Auf nationaler Ebene experimentieren Länder wie Deutschland mit der Innenentwicklung vor Außenentwicklung-Gesetzgebung, die Kommunen zwingt, erst alte Industriebrachen zu heben, bevor neues Ackerland am Stadtrand ausgewiesen wird. Zudem gibt es Programme der Europäischen Investitionsbank (EIB), die die Umrüstung alter Logistik-Hallen zu Multi-Tenant-Produktionsstätten mit zinsgünstigen Krediten flankieren. Doch diese Maßnahmen sind oft bürokratisch, langwierig und kollidieren mit lokalen Naturschutzvorgaben.
Staatliche Bürgschaften für die Altlastensanierung auf ehemaligen Industriearealen, um diese wieder für die Produktion nutzbar zu machen.
Städte erhalten das Recht, spekulative Grundstücksverkäufe an Logistik-Fonds zu blockieren und die Flächen an produzierende Betriebe zu vergeben.
Anpassung der Bauordnungen, um mehrstöckige Produktionsgebäude mit LKW-Rampen im ersten Stock zu erleichtern.
Warum die politischen Instrumente den Markt nicht heilen
Trotz guter Absichten scheitern die politischen Eingriffe an der ökonomischen Realität und der Trägheit der Verwaltung. Die Altlastensanierung von Brownfields ist oft so teuer und rechtlich komplex (Haftungsfragen bei Grundwasserverseuchung), dass private Investoren trotz staatlicher Zuschüsse das Risiko scheuen. Zudem blockieren lokale Bürgerinitiativen fast jedes neue Gewerbegebiet aus Angst vor Lärm und Verkehr, was demokratische Prozesse über Jahre lähmt. Und schlussendlich kann keine Verordnung der Welt einen Logistiker daran hindern, einem privaten Grundstückseigentümer heimlich 30 Prozent mehr Miete zu bieten als der Maschinenbauer von nebenan.
⚠️ Die Kosten für die Entkernung und Asbestsanierung übersteigen oft die Fördersummen; Investoren fordern volle Haftungsfreistellung, die der Staat nicht geben kann.
⚠️ Klagen von Eigentümern wegen Enteignung und langjährige Gerichtsverfahren machen das Instrument für akute Expansionen unbrauchbar.
⚠️ Führt zu massiver Verdichtung und Lärmkonflikten in bestehenden Mischgebieten, was den 3-Schicht-Betrieb der dortigen Industrie durch Klagen unmöglich macht.
Glossar: Begriffe der Industrieimmobilienkrise
Häufige Fragen zur Industrieimmobilienkrise
❓ Warum sind Logistikimmobilien für Investoren attraktiver als Produktionshallen?
Logistikhallen sind standardisiert, haben geringe spezifische Einbauten und können bei Ausfall eines Mieters schnell an einen anderen Konzern vermietet werden (hohe Drittnutzungsfähigkeit).
❓ Was bedeutet eine Leerstandsquote von unter 3 Prozent?
Dies gilt als Vermietermarkt. Es gibt keinen natürlichen Puffer mehr für Fluktuation; jeder frei werdende Raum ist sofort vergeben, oft noch vor der offiziellen Kündigung.
❓ Können Mittelständler überhaupt noch neue Fabriken bauen?
Nur durch alternative Modelle wie Erbbaurecht, Joint Ventures mit Immobilienfonds oder die Revitalisierung von Brachflächen, da der freie Grundstückskauf kaum noch möglich ist.
❓ Warum steigen die Mieten trotz Konjunkturschwäche?
Das Angebot ist durch jahrelangen Baustopp und Flächenversiegelungs-Gesetze strukturell begrenzt, während Nearshoring und E-Commerce die Nachfrage künstlich hoch halten.
❓ Was ist das ZAN-Gesetz in Frankreich?
Zéro Artificialisation Nette verbietet die Netto-Neuversiegelung von Böden, was die Ausweisung neuer Gewerbegebiete am Stadtrand faktisch zum Erliegen gebracht hat.
❓ Lohnt sich die Flucht in osteuropäische EU-Länder?
Kurzfristig ja, da dort noch Bauland verfügbar ist. Langfristig holen diese Regionen bei den Mieten und Lohnkosten jedoch auf, während die Logistikwege zu den OEMs im Westen teurer werden.
❓ Wie hilft Shared Warehousing der Industrie?
Es erlaubt Unternehmen, nur die Kubatur zu mieten, die sie saisonal benötigen, und teure Infrastruktur wie Kräne oder Blockheizkraftwerke mit Nachbarn zu teilen.
❓ Welche Rolle spielt die Energie-Infrastruktur bei der Flächensuche?
Eine immense. Viele freie Grundstücke sind für die Industrie wertlos, weil das lokale Stromnetz die Kapazität für neue Schmelzöfen oder Pressen nicht liefern kann.