AR
 EN
 DE
 FR
Tetti prezzo energia Regno Unito: impatto sui produttori
Introduzione
Tetti prezzo energia Regno Unito: impatto sui produttori
Come i meccanismi di tutela dei consumatori lasciano esposta la manifattura britannica
I tetti di prezzo nel Regno Unito proteggono le famiglie ma espongono le fabbriche alla volatilità del gas. Questa guida analizza le conseguenze post-Brexit, il peso degli oneri di rete e le strategie per sopravvivere.
📊 Executive Summary
I tetti di prezzo sull'energia nel Regno Unito sono stati progettati per proteggere i consumatori domestici dalla volatilità dei mercati globali, ma hanno creato un paradosso strutturale per il settore manifatturiero. Mentre le famiglie beneficiano di tariffe calmierate, le imprese industriali e commerciali sono escluse da queste tutele e rimangono esposte alle fluttuazioni del mercato all'ingrosso. La forte dipendenza del Regno Unito dalla generazione elettrica a gas significa che i prezzi dell'elettricità per le fabbriche seguono da vicino i costi del gas naturale, amplificando la volatilità. Inoltre, i produttori britannici pagano alcune delle tariffe elettriche più alte in Europa a causa degli elevati costi di rete e delle green levies. Questo squilibrio sta spingendo molte aziende a cercare strategie alternative, come l'efficienza energetica, gli impianti in sito e i contratti PPA a lungo termine, per mitigare i rischi. Tuttavia, la carenza di manodopera e le barriere commerciali post-Brexit complicano ulteriormente il quadro, rendendo la competitività del Regno Unito una sfida complessa rispetto ai rivali continentali.
Il paradosso energetico britannico
Il Regno Unito produce eccellenze manifatturiere ma paga l'energia più dei suoi rivali europei, a causa di un mix di fattori strutturali e politici.
I price cap si applicano solo ai contratti domestici, lasciando le PMI industriali esposte al mercato spot.
La generazione elettrica UK dipende dal gas, rendendo i prezzi industriali sensibili agli shock geopolitici.
I costi di trasmissione e distribuzione nel Regno Unito sono tra i più alti d'Europa.
Le tasse ambientali e gli schemi di decarbonizzazione pesano sulle bollette industriali senza compensi adeguati.
Il meccanismo di aggiornamento trimestrale dei tetti crea incertezza per la pianificazione industriale.
I rivali europei beneficiano di mix energetici più stabili o di sussidi statali più aggressivi.
La Brexit ha ridotto la forza lavoro disponibile, aumentando i costi operativi oltre l'energia.
Le nuove dogane post-Brexit aumentano i costi logistici, annullando i tentativi di efficientamento.
Il paradosso della tutela domestica
I price cap proteggono le famiglie ma espongono le fabbriche.
I tetti di prezzo sull'energia nel Regno Unito sono stati introdotti per proteggere i consumatori domestici, ma hanno creato conseguenze impreviste e dannose per il settore manifatturiero.
Il meccanismo del price cap, gestito dall'Ofgem, è stato concepito come uno scudo per le famiglie contro i rincari improvvisi del mercato energetico. Tuttavia, questa tutela si ferma alle porte delle zone industriali. Le imprese non rientrano nei parametri del price cap e devono negoziare contratti commerciali esposti alla piena volatilità del mercato all'ingrosso. Questo ha creato un mercato a due velocità: da un lato i consumatori domestici protetti, dall'altro le fabbriche che subiscono l'impatto diretto delle crisi globali. La crisi dei costi energetici europea ha dimostrato che senza interventi strutturali, la manifattura perde competitività. I produttori britannici si trovano a sovvenzionare indirettamente la stabilità della rete e i costi delle politiche ambientali, mentre i loro concorrenti continentali beneficiano di reti di sicurezza più ampie.
Mercato a due velocità
Le famiglie beneficiano di tariffe calmierate, mentre le fabbriche pagano il prezzo pieno del mercato all'ingrosso e degli oneri di sistema.
Trasferimento dei costi
Gli oneri per il mantenimento della rete e le politiche verdi vengono ribaltati sui clienti commerciali e industriali.
Incertezza contrattuale
L'assenza di tetti massimi espone le aziende a clausole di revisione prezzi che possono scattare con preavvisi minimi.
🎯 La protezione dei consumatori ha trasformato le imprese industriali nell'ammortizzatore strutturale del sistema energetico britannico.
La trappola della generazione a gas
La dipendenza dal gas amplifica la volatilità dei prezzi.
La forte dipendenza del Regno Unito dalla generazione elettrica a gas significa che i prezzi dell'elettricità per le fabbriche seguono da vicino i costi del gas naturale, amplificando la volatilità.
A differenza di Paesi che hanno investito massicciamente nel nucleare francese, nell'energia idroelettrica o che possono contare su una vasta produzione eolica, il mix energetico britannico è storicamente sbilanciato sul gas naturale. Sebbene le rinnovabili spagnole e l'eolico offshore stiano crescendo, il gas rimane la fonte marginale che detta il prezzo dell'elettricità nei momenti di picco della domanda. Per le industrie ad alta intensità energetica, come la chimica o la ceramica, questo significa che ogni fluttuazione dei mercati globali del gas si traduce immediatamente in un aumento dei costi operativi. La dipendenza dal gas naturale olandese e norvegese, unita alla capacità limitata di stoccaggio domestico post-Brexit, rende il Regno Unito particolarmente vulnerabile. Le fabbriche non possono semplicemente spegnere i forni o fermare le linee di produzione quando i prezzi spot schizzano alle stelle, ed è qui che la crisi morde più a fondo.
🎯 Finché il gas detterà il prezzo marginale dell'elettricità, la manifattura britannica resterà ostaggio dei mercati globali delle commodity.
Il divario competitivo con l'Europa
Oneri di rete e green levies penalizzano l'industria UK.
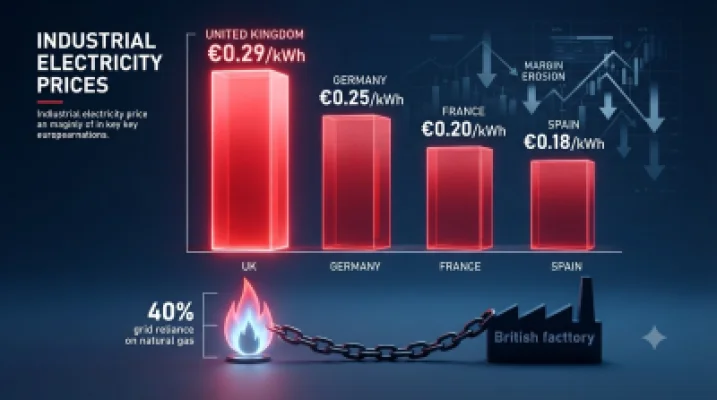
I produttori britannici pagano alcune delle tariffe elettriche più alte in Europa a causa degli elevati costi di rete e delle green levies, creando un divario strutturale con i rivali continentali.
Il confronto tra i costi energetici nel Regno Unito e quelli nei principali distretti industriali italiani o nelle zone della Germania evidenzia un gap di competitività allarmante. Mentre l'elettricità industriale tedesca ha superato soglie critiche, il Regno Unito sconta una struttura di costi unica. Le green levies, introdotte per finanziare la transizione ecologica e le rinnovabili, pesano in modo sproporzionato sulle bollette industriali britanniche rispetto a quelle di altri Paesi, dove le tasse sull'energia sono spesso socializzate o coperte dalla fiscalità generale. Inoltre, la geografia insulare e l'età delle infrastrutture di distribuzione comportano costi di rete (Use of System charges) significativamente più alti. Questo rende le esportazioni verso l'UE meno competitive e incentiva le multinazionali a spostare i nuovi investimenti produttivi oltremanica.
| Componente di costo | Regno Unito | Media UE | Impatto |
|---|---|---|---|
| Costo materia prima | Alto (legato al gas) | Variabile | Alta volatilità |
| Oneri di rete (TNUoS/DUoS) | +22% vs UE | Standard | Penalizza siti remoti |
| Green Levies e Carbon Price | 15% della bolletta | Spesso fiscalizzati | Erode i margini |
| Tasse ambientali (CCL) | Applicate pienamente | Sgravi per energivori | Doppia penalizzazione |
🎯 La struttura delle tariffe britanniche penalizza sistematicamente l'industria, rendendo il Regno Unito un mercato ad alto costo per la produzione energivora.
L'escalation della volatilità post-Brexit
L'uscita dall'UE ha ridotto la liquidità del mercato.
Il meccanismo di aggiornamento dei tetti e l'uscita dall'Unione Europea hanno creato un ambiente di estrema volatilità per i contratti energetici industriali nel Regno Unito.
La cronologia degli ultimi anni mostra un susseguirsi di shock che hanno eroso la prevedibilità dei costi. L'uscita dal mercato interno dell'energia dell'UE ha ridotto la liquidità e aumentato i premi di rischio richiesti dai fornitori. Parallelamente, la crisi commerciale Brexit ha aggiunto attriti alle catene di approvvigionamento dei componenti necessari per l'efficientamento energetico. Le revisioni trimestrali dei parametri di mercato da parte dell'Ofgem, sebbene pensate per i domestici, generano un effetto a cascata sui contratti indicizzati delle imprese. Le fabbriche si trovano a dover rinnovare i contratti in finestre temporali sfavorevoli, subendo rincari che non possono essere immediatamente trasferiti sui prezzi finali dei prodotti a causa della concorrenza internazionale.
⏱️ Timeline
🎯 La volatilità non è più un'eccezione, ma la condizione strutturale in cui le imprese britanniche devono pianificare i propri investimenti.
L'autoproduzione come unica via d'uscita
Fotovoltaico e cogenerazione per sfuggire agli oneri di rete.
Molte aziende manifatturiere nel Regno Unito stanno esplorando l'efficienza energetica e la generazione rinnovabile in sito per sfuggire alla volatilità della rete e agli oneri di sistema.
Di fronte a bollette insostenibili, la risposta più immediata per le fabbriche britanniche è stata la generazione distribuita. L'installazione di pannelli solari sui tetti dei capannoni e l'adozione di cogeneratori ad alta efficienza permettono di bypassare le componenti più onerose della bolletta, come gli oneri di rete e le tasse ambientali. Questo cambiamento richiede capitali iniziali significativi, ma i tempi di ritorno dell'investimento si sono drasticamente accorciati. Le aziende stanno anche investendo in sistemi di stoccaggio a batteria per ottimizzare l'autoconsumo e partecipare ai mercati dei servizi di dispacciamento, trasformando il costo energetico in una potenziale fonte di ricavo.
🎯 L'indipendenza dalla rete non è più un'opzione ecologica, ma una strategia di sopravvivenza finanziaria per l'industria britannica.
I contratti PPA a lungo termine
Stabilità dei prezzi ma barriere all'ingresso per le PMI.
I contratti di acquisto di energia a lungo termine (PPA) e le tariffe fisse offrono stabilità, ma presentano barriere all'ingresso significative per le piccole e medie imprese.
Per le imprese energivore, bloccare il prezzo dell'energia per 5 o 10 anni tramite un PPA aziendale o un contratto fisso è l'unico modo per garantire la prevedibilità dei costi necessaria per gli investimenti. Tuttavia, il mercato britannico dei PPA è dominato dalle grandi corporation. Le PMI faticano a competere per i talenti e le risorse necessarie per strutturare questi accordi complessi, e spesso non hanno il rating creditizio richiesto dalle banche per garantire i contratti. Inoltre, la carenza di proprietà industriali adatte all'installazione di grandi impianti rinnovabili limita l'offerta di PPA fisici (on-site o off-site).
✅ Pros
- Blocco del costo dell'energia per 10-15 anni, eliminando la volatilità del mercato spot.
- Miglioramento del profilo ESG aziendale, facilitando l'accesso al credito verde e agli investimenti.
- Protezione dalle future aumenti delle tasse sul carbonio e delle green levies.
❌ Cons
- Richiedono garanzie bancarie e rating creditizi che escludono la maggior parte delle PMI.
- Penalità elevate in caso di riduzione dei consumi o chiusura anticipata dell'impianto.
- Complessità legale e finanziaria che richiede consulenti specializzati costosi.
🎯 I PPA sono l'arma definitiva contro la volatilità, ma rimangono un club esclusivo per le grandi imprese con bilanci solidi.
I limiti dei sussidi governativi
Burocrazia e coperture insufficienti per le industrie energivore.
I programmi di compensazione governativi per le industrie ad alta intensità energetica offrono un sollievo parziale, ma sono afflitti da burocrazia e coperture insufficienti.
Il governo britannico ha introdotto schemi come l'Energy Intensive Industries (EII) exemption e il Climate Change Agreement (CCA) per mitigare l'impatto delle green levies e della Climate Change Levy. Tuttavia, l'accesso a questi fondi è un percorso a ostacoli.
🎯 I sussidi sono un palliativo necessario, ma non risolvono il problema strutturale del costo dell'energia nel Regno Unito.
La fuga verso regioni a basso costo
La delocalizzazione minaccia i distretti storici britannici.
Alcune fabbriche stanno considerando la ricollocazione verso regioni con costi energetici inferiori, sia all'interno del Regno Unito che, più preoccupante, verso l'Europa continentale.
La pressione dei costi sta ridisegnando la geografia industriale. Mentre alcune aziende cercano di spostarsi dal Sud-Est dell'Inghilterra verso il Nord o la Scozia per beneficiare di costi immobiliari e di rete leggermente inferiori, la vera minaccia è la delocalizzazione oltremanica. I produttori valutano attentamente i costi energetici britannici rispetto a quelli dei distretti industriali italiani o della Germania, dove nonostante la crisi, il supporto strutturale e i costi di rete possono essere più favorevoli per specifici settori. La carenza di proprietà industriali nel Regno Unito, esacerbata dalla Brexit, spinge ulteriormente le aziende a cercare spazi e energia altrove.
Fuga di imprese verso il Nord o l'estero.
Attrazione di investimenti grazie a rete e spazi.
Alternativa primaria per le industrie energivore.
Nonostante i costi alti, il supporto statale trattiene le fabbriche.
🎯 La competizione non è più solo sul prodotto, ma sulla geografia: vince chi può accedere all'energia più economica e agli spazi adeguati.
Strategie di sopravvivenza post-Brexit
Audit, PPA e ottimizzazione dei turni per ridurre i costi.
Per ridurre i costi energetici e mantenere la competitività, i produttori britannici devono adottare un approccio multidimensionale che vada oltre la semplice negoziazione del contratto.
La gestione dell'energia deve diventare una competenza strategica all'interno dell'azienda, al pari della gestione della supply chain o del marketing.
📋 Checklist
🎯 L'adattamento proattivo è l'unica alternativa alla delocalizzazione o alla chiusura.
L'impatto sui settori chiave
Ceramica, acciaio e chimica affrontano una crisi esistenziale.
Settori come la ceramica, l'acciaio e la chimica stanno affrontando una crisi esistenziale, con margini erosi da costi energetici che non possono essere trasferiti sui consumatori finali.
L'impatto dei tetti di prezzo e della volatilità del gas non è uniforme. Le industrie ad alta intensità energetica, come i produttori di vetro, acciaio e ceramica, vedono l'energia incidere per oltre il 30% sui costi totali di produzione. Per questi settori, la differenza tra un contratto fisso e l'esposizione al mercato spot può significare la differenza tra il profitto e la bancarotta. La forza lavoro manifatturiera in questi settori è sotto pressione, e le aziende faticano a trattenere i tecnici specializzati. Senza un riallineamento strutturale dei costi energetici, il Regno Unito rischia di perdere intere filiere strategiche, con conseguenze devastanti per l'occupazione e la bilancia commerciale post-Brexit. La perdita di posti di lavoro manifatturieri in queste aree storiche crea un vuoto economico difficile da colmare con il solo settore dei servizi.
🎯 La sopravvivenza della manifattura pesante britannica dipende da una riforma radicale del mercato energetico e degli oneri di sistema.
Le risposte istituzionali alla crisi
Il governo britannico e le autorità di regolazione hanno tentato di mitigare l'impatto, ma con risultati contrastanti rispetto alle controparti europee.
Sconti temporanei sulle bollette per le imprese, ma con budget limitati e scadenze ravvicinate.
Fondi per investimenti in efficienza energetica e decarbonizzazione per le industrie energivore.
Meccanismo per garantire prezzi stabili ai produttori di rinnovabili, ma i benefici per le PMI industriali sono indiretti.
Perché le misure attuali non bastano
Nonostante gli interventi, il divario competitivo con l'Europa e i mercati globali continua ad allargarsi.
⚠️ I fondi erano insufficienti rispetto all'entità dei rincari e non hanno coperto i costi strutturali di rete.
⚠️ La burocrazia per accedere ai fondi è eccessiva e i tempi di erogazione non coincidono con le emergenze di liquidità delle PMI.
⚠️ L'uscita dal mercato interno dell'energia ha ridotto la liquidità e aumentato i costi di bilanciamento della rete.
Glossario dell'energia UK
Domande frequenti sui tetti di prezzo UK
❓ I tetti di prezzo si applicano alle fabbriche?
No, il price cap dell'Ofgem si applica esclusivamente ai contratti domestici. Le imprese sono esposte ai prezzi di mercato e agli oneri di sistema.
❓ Perché l'elettricità costa così tanto nel Regno Unito?
A causa della forte dipendenza dal gas per la generazione elettrica, degli alti oneri di rete (Use of System charges) e delle tasse ambientali (green levies).
❓ Cosa sono i PPA e come aiutano?
I Power Purchase Agreements permettono di bloccare il prezzo dell'energia per anni, proteggendo dalla volatilità, ma richiedono solidità finanziaria e garanzie bancarie.
❓ Le aziende britanniche stanno delocalizzando?
Sì, molte imprese energivore stanno valutando il trasferimento in Paesi con mix energetici più stabili o costi di rete inferiori, come la Francia.
❓ Come può una PMI ridurre i costi energetici?
Attraverso audit energetici, installazione di impianti in sito (fotovoltaico), ottimizzazione dei turni per evitare i picchi di rete e aggregazione per l'acquisto.
❓ La Brexit ha peggiorato la situazione?
Sì, l'uscita dal mercato interno dell'energia UE ha ridotto la liquidità, aumentato i premi di rischio e complicato le supply chain dei componenti.
❓ Esistono sussidi governativi per l'industria?
Sì, ci sono fondi come l'IETF e sgravi sulla CCL, ma l'accesso è burocratico, i fondi sono limitati e i rimborsi spesso tardivi.
❓ Qual è il settore più colpito?
I settori ad alta intensità termica ed elettrica, come ceramica, vetro, acciaio e chimica, soffrono maggiormente l'impatto dei costi energetici strutturali.