AR
 EN
 DE
 IT
Plafonds de prix UK : le piège des industriels britanniques
Introduction
Plafonds de prix UK : le piège des industriels britanniques
Comment les mécanismes de protection des ménages ont fragilisé la compétitivité des usines.
Les plafonds de prix de l'énergie au Royaume-Uni, conçus pour protéger les consommateurs, ont créé une distorsion de marché majeure. Exclues de ces boucliers tarifaires, les manufactures britanniques subissent de plein fouet la volatilité du gaz et les surcoûts post-Brexit, menaçant la survie des industries énergivores.
📊 Executive Summary
Le tissu manufacturier britannique subit de plein fouet les conséquences inattendues des politiques énergétiques nationales. Les plafonds de prix instaurés par l'Ofgem pour protéger les ménages ont paradoxalement fragilisé les grands consommateurs, en créant une volatilité extrême sur les marchés de gros et en décourageant les investissements dans les infrastructures de réseau. Couplée à la dépendance au gaz et aux frictions post-Brexit, cette situation pousse les usines à repenser radicalement leur approvisionnement. Face à la crise des coûts énergétiques, les industriels britanniques réinventent leur modèle : signatures de PPA solaires à long terme, optimisation des lignes de production et relocalisation vers les régions du Nord pour fuir la saturation du Sud-Est. Ce guide détaille les stratégies de résilience permettant aux fabricants de maintenir leur compétitivité sur le sol britannique malgré des coûts structurels parmi les plus élevés d'Europe.
L'Isolement Énergétique du Royaume-Uni Post-Brexit
La sortie de l'Union Européenne a privé le Royaume-Uni de l'effet tampon du marché intérieur de l'énergie. Désormais isolé sur son île, le pays subit les congestions de ses interconnexions sous-marines et la rigidité de son marché de capacité. Les industriels, exclus des boucliers tarifaires domestiques, se retrouvent en première ligne face aux chocs d'approvisionnement mondiaux, sans pouvoir compter sur la solidarité continentale pour lisser les pics de demande hivernaux.
Les plafonds de prix (Energy Price Cap) ne s'appliquent qu'aux compteurs domestiques, laissant les entreprises exposées au marché de gros.
Le mix électrique britannique reste massivement corrélé aux cours mondiaux du gaz (NBP/TTF) pour la production de pointe.
Les frais d'utilisation du réseau (DUoS) et les coûts d'équilibrage pèsent lourdement sur les sites industriels.
Le Brexit a compliqué les échanges d'électricité avec la France et les Pays-Bas, réduisant la liquidité du marché.
Le système de quotas carbone britannique s'échange souvent avec une prime par rapport au marché européen.
L'incertitude réglementaire décourage les fournisseurs de proposer des prix fixes à long terme aux PME.
Les zones industrielles historiques autour de Londres souffrent de capacités de raccordement saturées.
L'importation de transformateurs et de panneaux solaires subit des retards administratifs post-Brexit.
L'Effet Pervers des Plafonds de Prix sur l'Industrie
Conçus pour protéger les ménages de la flambée des prix, les mécanismes de l'Ofgem ont involontairement asséché la liquidité du marché de gros pour les entreprises.
L'intervention de l'État britannique sur le marché de l'énergie partait d'une intention louable : éviter la précarité énergétique des foyers. Mais cette protection s'est transformée en un piège redoutable pour le secteur productif.
Lorsque le gouvernement britannique a instauré l'Energy Price Guarantee pour plafonner les factures domestiques, il a massivement subventionné la consommation des ménages, maintenant la demande artificiellement haute même pendant les pics de prix. Pour les fournisseurs d'énergie, cela a signifié une obligation d'acheter de l'électricité sur le marché de gros à des prix records pour servir cette demande inélastique. Les industriels, dont les compteurs ne sont pas éligibles à ce bouclier, ont dû absorber l'intégralité de cette tension sur les marchés à terme. Cette dynamique, aggravée par la crise commerciale Brexit qui a compliqué les importations de pièces de rechange pour les générateurs de secours, a créé un environnement où la prévisibilité budgétaire est devenue impossible pour les directeurs financiers des usines. Face à cette crise des coûts énergétiques, les industriels n'ont d'autre choix que de revoir leurs modèles d'affaires.
🎯 Le plafond de prix domestique a agi comme un aspirateur à liquidités, privant les industriels de la visibilité nécessaire pour planifier leurs cycles de production sur plusieurs trimestres.
L'Absence de Bouclier pour les Compteurs Non-Half-Hourly
La structure tarifaire britannique pénalise doublement les PME qui ne disposent pas de compteurs intelligents de dernière génération.
Le marché de l'électricité au Royaume-Uni est divisé en deux mondes : les grands sites équipés de compteurs Half-Hourly (HH) et les PME avec des compteurs standards (NHH).
Les entreprises en NHH subissent des profils de consommation imposés par les gestionnaires de réseau, qui ne reflètent pas leur réalité opérationnelle. Contrairement au bouclier du nucléaire français qui a permis, malgré ses limites, de lisser une partie de la facture pour certains professionnels via l'ARENH, le système britannique n'offre aucun filet de sécurité réglementaire pour ces compteurs. Les fournisseurs répercutent donc une prime de risque massive sur les tarifs NHH pour couvrir l'incertitude des profils de charge.
Les PME en compteurs NHH paient en moyenne 22% de plus que leur consommation réelle ne le justifierait, en raison des profils de charge génériques appliqués par les distributeurs locaux (DNO).
Le passage forcé vers les compteurs intelligents AMI (Advanced Metering Infrastructure) est devenu la première étape de survie financière pour toute usine cherchant à négocier un contrat de fourniture équitable.
🎯 L'absence de modernisation du parc de compteurs industriels expose les PME britanniques à des surfacturations structurelles invisibles sur les relevés mensuels.
La Vulnérabilité Structurelle du Mix Électrique Britannique
L'île dépend massivement du gaz naturel pour équilibrer son réseau, rendant chaque usine vulnérable aux moindres soubresauts géopolitiques mondiaux.
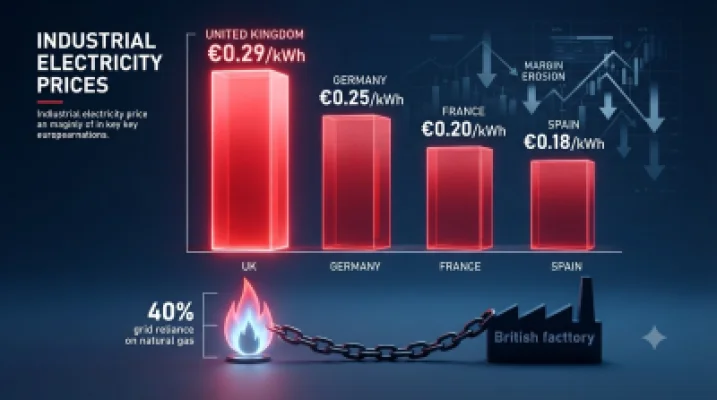
Malgré le déploiement massif de l'éolien en mer du Nord, le Royaume-Uni reste prisonnier de sa dépendance gaz pour assurer la production de pointe lors des journées sans vent.
Cette architecture du réseau signifie que le prix marginal de l'électricité (celui qui fixe la facture finale de tous les industriels) est dicté par les centrales à gaz. Les manufacturiers britanniques subissent donc directement les fluctuations du marché spot du gaz, sans pouvoir s'appuyer sur un parc nucléaire de base suffisant pour amortir les chocs. Les données montrent une corrélation quasi-parfaite entre le TTF néerlandais et la facture des usines de Birmingham ou de Manchester.
🎯 Tant que le stockage par batteries à l'échelle du réseau ne sera pas opérationnel, le gaz restera le maître horloger des coûts de production britanniques.
Le Poids des Taxes et des Coûts de Réseau Post-Brexit
La facture d'électricité d'une usine britannique n'est pas seulement le prix de l'électron, c'est l'accumulation de péages réseau et de taxes carbone isolées.
Comparer le prix du kWh brut ne suffit pas. C'est dans l'architecture de la facture finale que le décrochage de compétitivité des usines britanniques prend toute son ampleur face à leurs voisins européens.
Les coûts d'acheminement (Use of System charges) au Royaume-Uni ont explosé pour financer le renforcement des réseaux locaux et les interconnexions sous-marines. À cela s'ajoute le UK ETS, le marché du carbone national qui s'échange avec une prime par rapport à l'Europe. Contrairement à l'électricité industrielle allemande qui bénéficie encore de certaines exemptions pour les entreprises exposées à la concurrence internationale, ou aux mécanismes de compensation des taxes énergie en Belgique, le Royaume-Uni applique ces tarifs de manière uniforme, asphyxiant les marges des fonderies et des papeteries.
| Composante de la Facture | Royaume-Uni (UK) | Allemagne (DE) |
|---|---|---|
| Prix de l'électron (Marché de gros) | Élevé (Corrélé au gaz) | Modéré (Mix nucléaire/renouvelable) |
| Coûts de réseau (DUoS/TNUoS) | 28,5% (En forte hausse) | 19,2% (Stabilisé) |
| Taxes et Prélèvements Verts | Inclus dans le CCL | Largement exemptés pour l'industrie |
| Marché du Carbone | UK ETS (Prime de +14%) | EU ETS (Intégré au marché continental) |
🎯 Le prix de l'énergie n'est qu'un tiers de la facture ; les deux autres tiers sont des choix politiques et infrastructurels qui pénalisent lourdement l'industrie locale.
La Volatilité Chronique des Mécanismes de Soutien
Les annonces gouvernementales successives ont créé un brouillard réglementaire qui empêche toute stratégie de couverture financière à long terme.
L'instabilité des dispositifs d'aide a forcé les directeurs d'achat d'énergie à naviguer à vue, sans pouvoir verrouiller des budgets pluriannuels pour leurs lignes de production.
Chaque trimestre, l'Ofgem ou le Trésor britannique ajustent les paramètres des marchés de capacité et des taxes climatiques. Cette volatilité réglementaire contraste avec les politiques de long terme observées ailleurs, même lorsque les énergies renouvelables espagnoles n'ont pas stabilisé les prix de manière optimale, elles ont au moins offert des cadres de PPA lisibles sur 15 ans. Au Royaume-Uni, l'incertitude sur le maintien du Climate Change Levy (CCL) empêche les banques de financer sereinement les projets d'efficacité énergétique des PME.
⏱️ Timeline
🎯 Le risque politique est devenu une composante du coût de l'énergie, au même titre que le prix du gaz ou les pertes en ligne.
L'Autoconsommation comme Ultime Rempart face au Réseau
Face à l'impossibilité de négocier des tarifs stables, les usines britanniques transforment leurs toitures en centrales électriques indépendantes.
La déconnexion partielle du réseau public n'est plus une utopie écologique, mais une nécessité comptable pour les manufactures britanniques cherchant à survivre.
Les industriels observent comment les usines européennes réduisent leurs coûts énergétiques en investissant massivement dans la production décentralisée. Au Royaume-Uni, où les règles d'urbanisme pour les panneaux solaires industriels ont été assouplies post-Brexit, les toitures des entrepôts logistiques et des usines de production se couvrent de photovoltaïque. L'objectif n'est pas de revendre au réseau, mais d'éviter d'acheter les électrons aux prix spot prohibitifs des fournisseurs traditionnels.
📋 Checklist
🎯 L'usine britannique de demain sera conçue comme une île énergétique, capable de moduler sa production en fonction de l'ensoleillement local plutôt que des signaux tarifaires du réseau national.
La Ruée vers les Contrats d'Achat Direct (PPA)
Les grands groupes industriels contournent les fournisseurs traditionnels pour financer directement des parcs éoliens et solaires écossais.
Le Power Purchase Agreement (PPA) est devenu l'instrument financier roi pour les entreprises britanniques cherchant à sécuriser leur avenir énergétique sur le long terme.
Contrairement aux pays nordiques où l'accès à une hydroélectricité bon marché permet de signer des contrats verts à très bas prix via le réseau public, le Royaume-Uni oblige les industriels à financer physiquement de nouvelles capacités renouvelables. Les consortiums d'usines s'associent pour garantir les revenus de développeurs de parcs solaires dans le Kent ou d'éoliennes terrestres en Écosse, s'assurant ainsi un prix du kWh fixe et décorrélé du marché du gaz pour les 15 prochaines années.
PPA Virtuel (VPPA)
Contrat financier permettant de fixer un prix de référence sans acheminer physiquement l'électricité, idéal pour les sites éloignés des parcs.
PPA Physique sur Site
Acheminement direct de l'électricité via le réseau privé ou public, nécessitant une proximité géographique avec le producteur.
PPA Communautaire (Multi-Buyer)
Regroupement de plusieurs PME pour atteindre la taille critique exigée par les banques finançant les parcs solaires.
🎯 Le PPA n'est plus un outil de marketing RSE, c'est le bouclier financier indispensable pour protéger les marges opérationnelles des manufactures intensives.
L'Insuffisance des Compensations Gouvernementales
Les fonds d'aide d'État peinent à compenser le désavantage structurel face aux concurrents européens bénéficiant de régimes fiscaux plus cléments.
Le gouvernement britannique a tenté de colmater les brèches avec des dispositifs d'exonération, mais leur complexité administrative les rend inaccessibles à la majorité du tissu productif.
Contrairement au soutien massif et direct observé dans les districts industriels italiens lors des pics de la crise, où les crédits d'impôt étaient automatiques, les compensations britanniques pour le Climate Change Levy (CCL) exigent des audits énergétiques lourds et des preuves d'exposition à la concurrence internationale. Les PME, qui n'ont pas de départements juridiques dédiés, renoncent souvent à ces aides, préférant subir la taxe plutôt que de risquer un redressement fiscal en cas d'erreur de déclaration.
🎯 Le filet de sécurité britannique est troué par la bureaucratie, laissant les sous-traitants de rang 2 et 3 sans protection face à la concurrence mondiale.
La Migration Interne vers les Régions du Nord
Face à la saturation du Sud-Est, les industriels déplacent leurs lignes de production vers l'Écosse ou le Yorkshire pour trouver de la capacité réseau.
La géographie industrielle du Royaume-Uni est en pleine redéfinition. Le coût de l'énergie et la congestion des infrastructures poussent les usines à quitter les bassins historiques du Sud.
Les régions autour de Londres et du Sud-Est souffrent d'une pénurie de propriétés industrielles équipées de raccordements haute tension suffisants. Les délais pour obtenir une nouvelle capacité de réseau dépassent souvent 7 ans. Cette situation force les manufacturers à reconsidérer leur implantation, lorgnant vers le Nord de l'Angleterre ou l'Écosse, où les parcs éoliens offshore offrent des perspectives de PPA locaux et où la raréfaction des espaces d'entrepôt est moins critique. Cependant, cette migration se heurte à la difficulté de trouver des espaces d'usine adaptés aux processus lourds et à la nécessité de recréer un écosystème de sous-traitants.
✅ Pros
- Accès facilité à des capacités de raccordement électrique disponibles immédiatement dans les zones rurales du Nord.
- Proximité géographique avec les futurs hubs de production d'hydrogène vert en Écosse et dans le Nord-Est.
- Coût du foncier industriel et des taxes locales (Business Rates) nettement inférieurs à ceux de la grande couronne londonienne.
❌ Cons
- Éloignement des ports majeurs du Sud (Southampton, Felixstowe), augmentant les coûts logistiques d'importation des matières premières.
- Difficulté accrue pour attirer les talents et les ingénieurs spécialisés, réticents à quitter le bassin d'emploi du Sud-Est.
- Nécessité de reconstruire from scratch toute la chaîne d'approvisionnement locale de sous-traitants de précision.
🎯 La carte énergétique du Royaume-Uni dicte désormais la carte industrielle, reléguant les considérations purement logistiques au second plan.
Stratégies de Survie et d'Adaptation Post-Brexit
Les manufacturiers britanniques qui survivent sont ceux qui ont intégré la volatilité énergétique et les frictions douanières dans leur ADN opérationnel.
Le choc énergétique et la sortie du marché unique ont forcé une mue profonde du secteur manufacturier britannique. L'agilité est devenue la seule monnaie d'échange.
Les dirigeants d'usines ne se contentent plus d'optimiser leurs lignes ; ils doivent gérer la main-d'œuvre industrielle britannique, frappée par le départ des travailleurs européens et la désaffection des jeunes pour les emplois en usine. La difficulté à attirer les talents techniques pousse à l'automatisation extrême pour pallier les emplois industriels non pourvus. Parallèlement, la maîtrise de la chaîne d'approvisionnement face aux nouvelles barrières douanières exige une rigueur administrative comparable à ce qu'impose la loi française AGEC en matière de traçabilité et d'anti-gaspillage. L'industriel britannique de 2026 est autant un juriste de la douane et un trader de l'énergie qu'un producteur de biens.
"Nous ne subissons plus le réseau, nous le contournons. Notre nouvelle usine dans le Yorkshire a été conçue pour fonctionner en îlotage 40% du temps, grâce à nos PPA solaires et nos batteries. C'est la seule façon de produire au Royaume-Uni aujourd'hui."
"Le Brexit nous a forcés à internaliser des compétences que nous externalisions en Europe. Aujourd'hui, notre département de trading énergétique et de conformité douanière est plus grand que notre bureau d'études mécanique."
🎯 La résilience du Made in Britain repose désormais sur une triple maîtrise : technologique, énergétique et réglementaire.
Les Initiatives de Soutien à la Transition Énergétique
Malgré l'isolement post-Brexit, le Royaume-Uni tente de maintenir des ponts avec les mécanismes européens de financement de la décarbonation industrielle.
Financement de projets d'infrastructures vertes et de réseaux de chaleur urbains pour soulager les industries locales.
Mécanisme de garantie de prix pour les projets d'hydrogène vert et de capture carbone (CCUS) destinés aux clusters industriels.
Renforcement des câbles sous-marins avec la France pour importer de l'électricité bas-carbone lors des pointes de consommation.
Les Limites des Mécanismes de Soutien Britanniques
Les dispositifs nationaux peinent à compenser la perte d'accès au marché intérieur européen de l'énergie et aux fonds structurels de l'UE.
⚠️ Les critères d'éligibilité favorisent les méga-projets d'infrastructure publique au détriment des besoins spécifiques de modernisation des PME manufacturières.
⚠️ La complexité des appels d'offres pour l'hydrogène vert exclut les utilisateurs finaux de taille intermédiaire, réservant les bénéfices aux géants de la chimie.
⚠️ Les frictions douanières post-Brexit et les divergences réglementaires sur les marchés de capacité limitent les flux d'électricité aux seuls moments de crise extrême.
Glossaire de l'Énergie et de l'Industrie au Royaume-Uni
Questions Fréquentes sur l'Énergie Industrielle au Royaume-Uni
❓ Les plafonds de prix de l'énergie s'appliquent-ils aux usines britanniques ?
Non, l'Energy Price Cap de l'Ofgem est strictement réservé aux compteurs domestiques. Les industriels sont exposés aux prix du marché de gros et aux contrats négociés avec les fournisseurs.
❓ Pourquoi l'électricité industrielle est-elle si chère au Royaume-Uni ?
La forte dépendance au gaz pour la production de pointe, couplée à des coûts de réseau (DUoS) élevés et au marché carbone UK ETS, crée une facture finale très lourde pour les usines.
❓ Qu'est-ce qu'un compteur Half-Hourly (HH) et pourquoi est-il crucial ?
C'est un compteur qui relève la consommation toutes les 30 minutes. Il permet aux industriels d'éviter les profils de charge estimés et de négocier des contrats au plus près de leur consommation réelle.
❓ Comment les usines britanniques peuvent-elles se protéger de la volatilité ?
En signant des contrats d'achat direct (PPA) avec des producteurs solaires ou éoliens, et en investissant dans l'autoconsommation et le stockage par batteries sur site.
❓ Le Brexit a-t-il aggravé la crise énergétique industrielle ?
Oui, en compliquant les interconnexions avec l'Europe, en ajoutant des frictions douanières sur l'équipement et en isolant le marché carbone britannique, augmentant les coûts structurels.
❓ Quelles aides l'État britannique propose-t-il aux industries énergivores ?
Il existe des exemptions partielles du Climate Change Levy (CCL) et des fonds pour la décarbonation, mais leur accès est complexe et souvent réservé aux très grandes entreprises.
❓ Pourquoi les usines quittent-elles le Sud-Est de l'Angleterre ?
La saturation du réseau électrique dans le Sud-Est entraîne des délais de raccordement de plusieurs années, poussant les industriels à se relocaliser vers le Nord où les capacités sont disponibles.
❓ Qu'est-ce que l'effacement (Demand Side Response) pour un industriel ?
C'est un mécanisme où l'usine accepte de réduire sa consommation pendant les pics de tension sur le réseau national, en échange d'une prime financière versée par le gestionnaire de réseau.